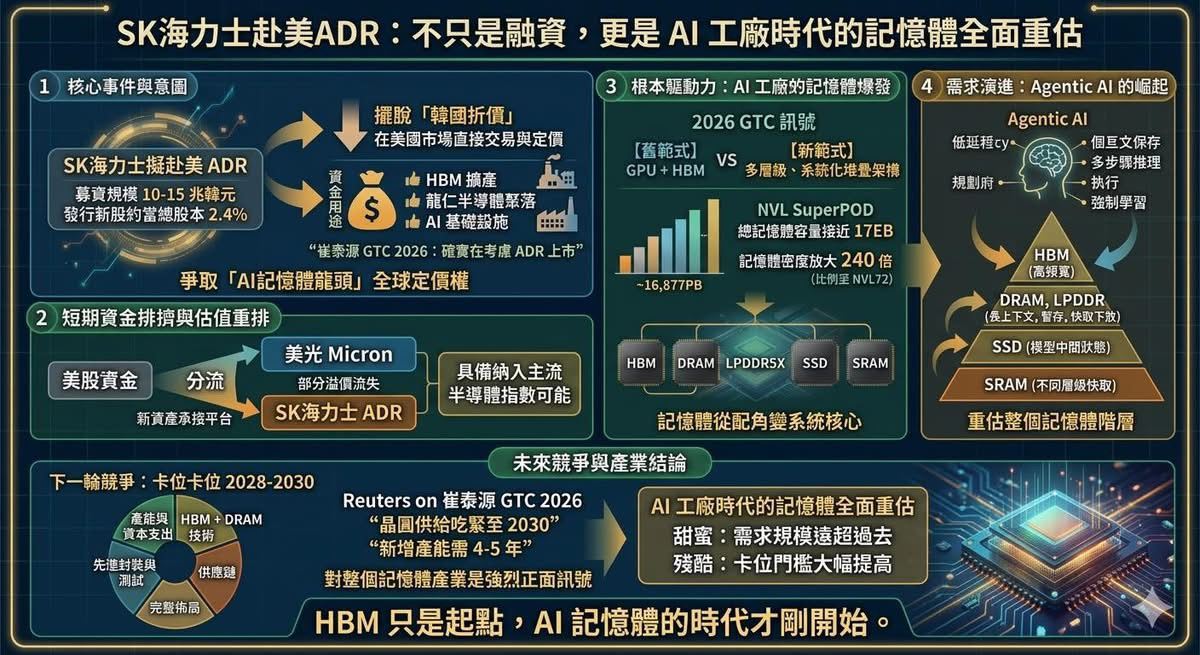
當SK海力士宣布評估赴美發行ADR的消息傳出,市場第一反應是擔憂資金排擠美光,記憶體族群股價隨之承壓。然而,鈞弘資本執行長沈萬鈞的解讀截然不同:這不是一家韓國企業的融資操作,而是AI基礎設施時代的全球定價權爭奪戰正式開打。截至2026年3月,記憶體產業正站在一個結構性轉折點上,而多數投資人或許還沒意識到這件事的真正份量。
表象:記憶體族群承壓,資金排擠效應浮現
根據韓國《經濟日報》3月23日報導,SK海力士正評估以發行新股方式赴美發行ADR,募資規模約10兆至15兆韓元,發行量約當總股本2.4%,資金用途指向HBM擴產與龍仁半導體聚落等AI基礎設施建設。SK海力士執行長崔泰源也已在GTC 2026期間公開確認,公司確實在考慮ADR上市。
這則消息讓原本已因大摩報告而鬆動的記憶體籌碼雪上加霜。對美股投資人而言,邏輯相當直接:過去想押AI記憶體主線,在美股市場能直接選擇的純度標的並不多,美光因此吃到最多資金與估值溢價。但一旦SK海力士也能以ADR形式直接交易,且後續具備被主流半導體指數納入的可能,部分原本只能選美光的資金,未來就有機會重新分流。
「這不是基本面轉弱,而是同一條AI記憶體主線,開始出現新的資產承接平台。」——沈萬鈞,鈞弘資本執行長
真相:韓股折價困局,SK海力士謀求估值體系切換
SK海力士雖然已是NVIDIA HBM核心供應商,在全球DRAM與HBM市場的地位極為關鍵,但長期以來仍承受韓股折價的枷鎖。Reuters在3月18日的報導中也提到,韓國政府近來持續推動改革,試圖改善市場長期存在的「Korea discount」問題。
換句話說,SK海力士若改以ADR進入美國市場,爭取的絕不只是融資效率,而是一次徹底的估值體系切換。它要把「AI記憶體龍頭」這個故事,直接搬到美國資本市場去定價。這背後的戰略意圖,遠比表面上的募資行動深遠得多。
「SK海力士已經不滿足於只當韓國市場裡的一家記憶體公司,它要的是AI基礎設施時代的全球定價權。」——沈萬鈞,鈞弘資本執行長
各方角力:GTC釋出需求大爆發訊號,記憶體從配角躍升核心
2026年GTC釋出的訊號,從根本上改變了記憶體產業的敘事框架。AI工廠對記憶體的需求,正在從過去熟悉的「GPU搭HBM」單一組合,快速走向多層級、多種類、系統化堆疊的架構。根據市場研究,NVL SuperPOD所涵蓋的總記憶體容量接近17EB,涵蓋HBM、DRAM、LPDDR5X、SSD與SRAM,相較2025年GTC亮相的單一VR NVL72機櫃,記憶體密度放大了240倍。
這組數字真正要說明的,不是規格炫技。當AI開始往agentic AI發展,需求就不再只是產出一個答案。低延遲回應、保留上下文、多步推理、規劃執行,乃至在執行過程中持續強化學習——這種複合型負載,單靠GPU加HBM根本撐不起來。HBM解的是高頻寬問題,但長上下文、資料交換、暫存、快取下放、模型中間狀態保存,會一路把需求外溢到DRAM、LPDDR、SSD,甚至不同層級的SRAM。
用一個比喻來說:HBM就像是高速公路,但當交通量爆炸性成長,光靠拓寬主幹道是不夠的,整個道路網絡——包括省道、縣道、巷弄——都必須同步升級。AI時代真正被重估的,不會只有HBM,而是整個記憶體階層。
深層影響:擴產卡位戰提前開打,2028至2030年門票爭奪已然開始
這也是為什麼SK海力士現在不只談HBM出貨,而是直接把募資與AI基礎設施綁在一起。Reuters先前引述崔泰源在GTC的說法,指出晶圓供給吃緊可能持續到2030年,新增產能需要4至5年時間。這意味著,所有領先廠商現在的擴產決策,都不是為了明年,而是在卡位2028至2030年的市場門票。
下一輪競爭的核心,已不再是「誰有HBM」,而是「誰能把HBM、DRAM、封裝、測試、供應鏈與資本支出一起拉起來」。這種整合能力,才是決定未來勝負的真正關鍵。對於沒有完整記憶體層級布局的公司而言,未來連參賽資格都可能不保。
「當龍頭願意用增發新股的方式,主動把資本市場籌來的錢全押在HBM與AI基建上,代表它看到的不是一季兩季的熱潮,而是一個需要提前卡位、否則未來根本跟不上的長周期。」——沈萬鈞,鈞弘資本執行長
未解之問:美光如何應對?台系記憶體廠的位置在哪裡?
對美光來說,SK海力士ADR上市確實可能帶來估值與資金面的競爭壓力,這一點無可迴避。但更大的問題是:在這場AI記憶體全面重估的浪潮中,台系記憶體廠商的戰略定位究竟在哪裡?
資金會輪動,估值會重排,短線股價也必然互相拉扯。但更大的趨勢沒有變,而且還在變得更加明確:AI不只是把GPU推上去,而是把整個記憶體產業推進了一個甜蜜而殘酷的新時代。甜蜜在於需求規模遠超過任何一輪過去的伺服器升級週期;殘酷在於,沒有產能、沒有資本、沒有完整記憶體層級布局的公司,未來恐怕連站上起跑線的機會都沒有。
如果只把SK海力士ADR這則消息解讀為「要搶美光的資金」,那確實看得太淺。這件事真正代表的是,HBM只是起點,AI工廠時代的記憶體全面重估,才正式開始。而那個尚未有答案的問題,將在未來幾年的每一次財報季、每一次GTC,持續逼迫市場給出回應。
常見問題解答
SK海力士赴美發行ADR對美光有何影響?
SK海力士若成功在美股發行ADR,可能帶來短期資金排擠效應。原本想押AI記憶體主線的投資人在美股市場選擇有限,美光因此享有較高估值溢價。一旦SK海力士也能以ADR形式直接交易,部分資金可能重新分流,對美光形成估值競爭壓力,但這屬於資金面的重新分配,並非記憶體產業基本面轉弱。
為何記憶體需求不只集中在HBM?
隨著AI往agentic AI方向發展,系統需要低延遲回應、保留上下文、多步推理及持續強化學習,這種複合型負載無法單靠GPU加HBM支撐。需求會外溢到DRAM、LPDDR、SSD乃至不同層級的SRAM,整個記憶體階層都將面臨重估,而非僅有HBM受惠。
SK海力士為何要赴美發行ADR?
SK海力士雖為NVIDIA HBM核心供應商,但長期承受韓股折價問題。透過赴美發行ADR,除了提升融資效率,更重要的是切換估值體系,直接在美國資本市場為「AI記憶體龍頭」定價,爭取全球資本市場的定價話語權,同時為HBM擴產與AI基礎設施建設籌集資金。
免責聲明:本文內容僅供參考,不構成任何投資建議。投資人於決策時應審慎評估風險,並就投資結果自行負責。投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。如有任何財務規劃需求,建議諮詢專業投資顧問。
About the Author
