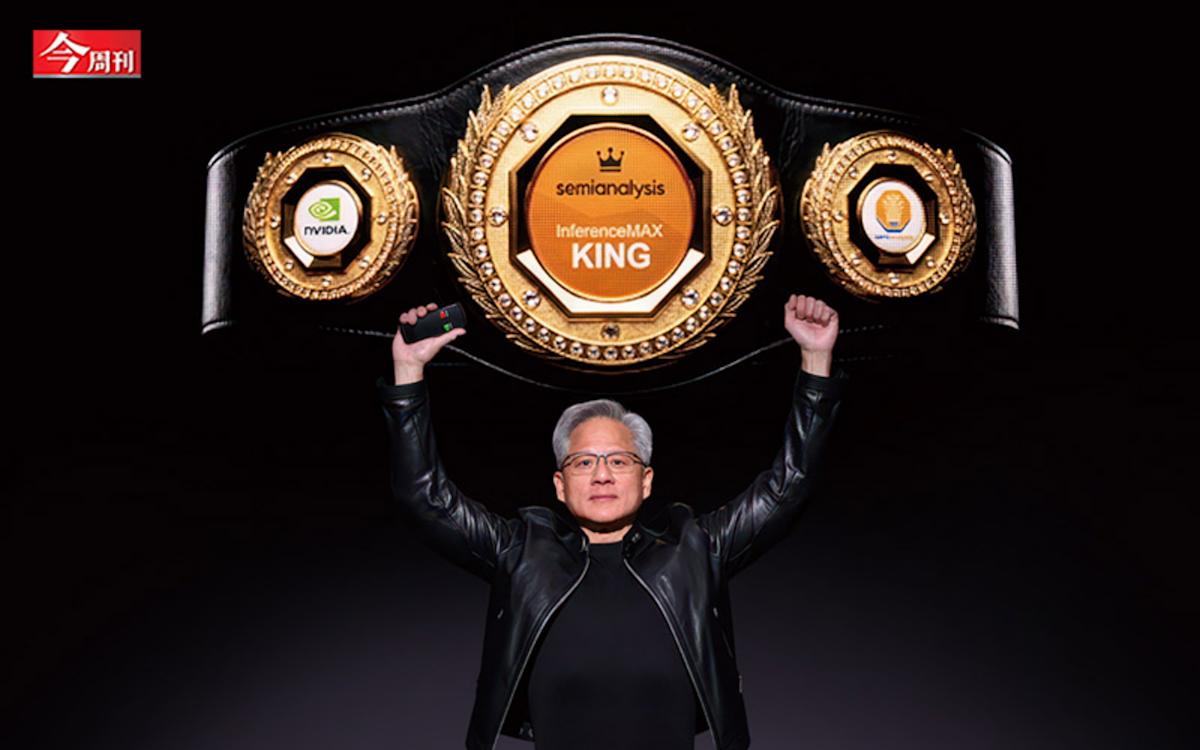
關鍵數字:輝達執行長黃仁勳大膽預測,從 2025 年至 2027 年底,Blackwell 架構與最新的 Rubin 世代將共同驅動至少 1 兆美元的 AI 基礎設施需求,這預示著全球 AI 產業的巨大變革與投資浪潮。這項驚人的預測,也暗示了輝達在 2027 年資料中心收入有望達到約 5 千億美元,遠超市場預期。
📊 數據總覽:AI基礎設施需求與輝達市值飛躍
從數據來看,生成式 AI 與大型語言模型自 2022 年底進入大眾視野以來,作為核心算力提供者的輝達,市值已從不及 5 千億美元一路飆升至當前的逾 4 兆美元,展現出驚人的成長動能。調研機構的推論測試結果亦顯示,輝達設計的 Blackwell 架構在效能上表現最佳,鞏固了其在 AI 晶片領域的「王者」地位。
這股強勁的成長不僅體現在市值,更反映在未來的市場潛力。廣發證券分析指出,1 兆美元的 AI 基礎設施能見度,是輝達未來營收成長的關鍵指標。這項數據不僅確立了 AI 基礎設施的龐大市場規模,也為全球供應鏈,特別是台灣業者,擘劃出一條清晰的發展路徑。
AI代工模式革新與台灣供應鏈定位
面對這場近乎光速的產業競賽,輝達展現出強烈的領先者焦慮,促使其不斷自我超越革新。例如,為了在傳輸技術上防堵 TPU 等競爭對手,輝達硬是將 CPO(共同封裝光學)技術提前 1 年發布。此外,原定於明年才導入的電源機櫃(Power Rack),甚至提早至今年底的 Vera Rubin 架構就進入選配階段,這些決策都顯示了輝達對速度與效率的極致追求。
在輝達這場極速行軍中,台灣供應鏈扮演著絕對核心的角色。根據 CUDA 之父、輝達超大規模和高效能運算副總裁巴克(Ian Buck)的說法,輝達產品必須在台灣完成系統工程整合後,才會將流程複製到墨西哥、德州與愛爾蘭等地的工廠,這凸顯了台灣在全球 AI 供應鏈中的關鍵地位。為了達到極致的速度與規模,輝達更導入了標準化與模組化設計,黃仁勳曾驕傲地表示,Vera Rubin 平台導入無線纜化設計後,能讓機櫃組裝時間從兩天縮短成為兩小時,這項數據直接衝擊了傳統代工模式。
台廠策略佈局:鴻海、緯創、穎崴的應對之道
面對輝達的標準化與模組化策略,台灣電子大廠正積極調整商業模式,以搶食 1 兆美元的 AI 大餅。標準化意味著代工廠在組裝變化與機構設計等附加價值上空間縮小,競爭將轉向比拚經濟規模與生產良率。同時,輝達因支援人力有限,傾向與具備強大量產能力的特定大廠進行機櫃深度合作,這使得資源不夠的廠商難以跨入此領域。
- 鴻海:作為電子七哥之首,其佈局最為廣泛深遠。公司為服務輝達,大舉調動各事業群資源,從最底層的零組件、GPU 模組,一路包辦到整機櫃液冷系統,展現了垂直整合的強大實力。
- 緯創及緯穎:這對「二哥」組合的策略聚焦於交貨速度。他們深知,誰能愈快將產品組裝出貨,誰就愈能將訂單轉化為實質營收。同時,緯創也透過與供應鏈協力推進,避免自行盲目投資所有關鍵零組件,以防合作夥伴轉變為競爭對手。
- 穎崴:半導體測試介面廠穎崴則受益於 AI 晶片測試複雜性的飆升。根據穎崴全球業務營運中心執行副總經理陳紹焜指出,AI 晶片的測試時間從過去的幾秒鐘,暴增到幾十分鐘甚至數小時,這使得後段測試供應鏈需求大爆發,從晶圓代工廠、探針卡廠到封測廠、設備廠,皆成為輝達供應鏈的大贏家。
趨勢預測:AI極速演進下的供應鏈挑戰
輝達的「Token 經濟」與追求極限的精神,正引領台灣供應鏈朝前所未有的速度前進。從上層的半導體供應鏈,到代工廠的規模戰,每一環節都面臨著效率與創新的嚴峻考驗。數據顯示,AI 晶片測試時間的顯著增加,以及機櫃組裝時間從兩天大幅縮短至兩小時的轉變,都預示著未來供應鏈將更加注重垂直整合、自動化與極致效率。
這股趨勢也意味著,具備彈性、快速反應能力及強大資源整合能力的台灣廠商,將能更好地應對市場變化。那些能有效利用數據分析、優化生產流程並與輝達等領先者緊密合作的企業,才能在這場 AI 革命中脫穎而出,搶佔更多市場份額。
數據告訴我們什麼?
綜合上述數據與分析,我們可以看到 AI 基礎設施的龐大市場潛力正迅速釋放,而輝達作為核心驅動力,其對速度與標準化的極致要求,正重塑整個供應鏈的商業模式。台灣供應鏈憑藉其在半導體製造、系統整合及精密代工方面的深厚實力,無疑是這場變革中的關鍵要角。1 兆美元的商機並非遙不可及,但能否有效掌握,將取決於台廠能否持續創新、優化效率,並在標準化與模組化的浪潮中,找到自身不可取代的價值定位。這不僅是一場技術競賽,更是一場商業模式與供應鏈應變能力的全面考驗。
About the Author
