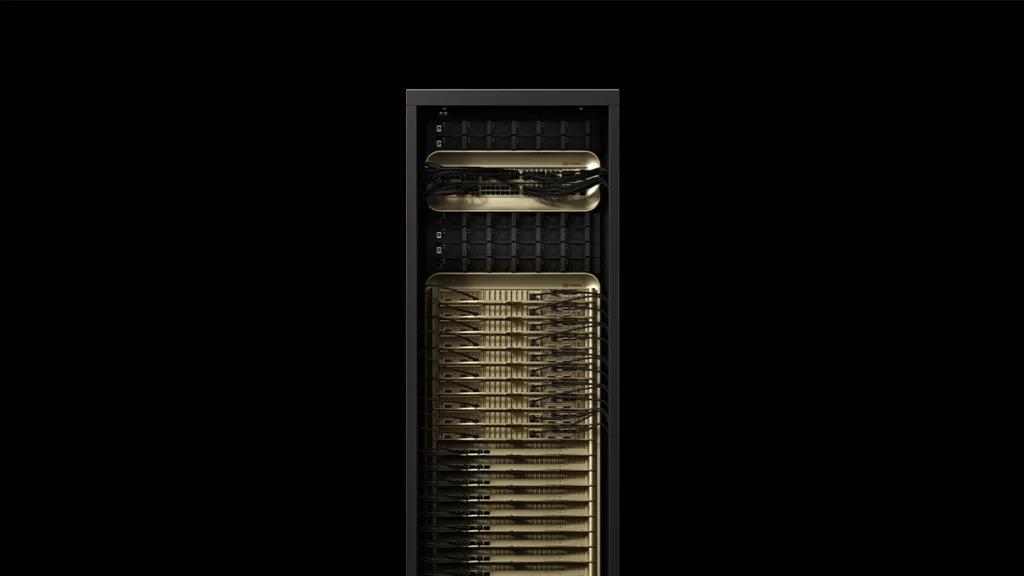
一個數字震驚了所有人:根據美系大行的最新觀察,2026 年第1季 GB200/300 AI伺服器出貨量預估將持續成長,總數上看 2.1 萬台,顯示新一代平台動能強勁。在台灣眾多代工廠中,緯創以驚人的 41% 季增率,成為這波AI供應鏈競賽中的領頭羊,而廣達與鴻海也穩健增長,共同引領著這場關鍵的產業變革。
表象:AI伺服器心臟跳動加速
當全球對高效能運算的需求如飢似渴,AI伺服器已成為科技巨擘爭奪的戰略高地。其中,NVIDIA的 GB200/300 平台,特別是 NVL72 等效系統,被視為推動這波AI浪潮的核心引擎。根據美系大行發布的最新報告,其對 2026 年第1季 GB200/300 平台的出貨展望維持高度正向,預期將延續前一季的成長態勢。
該美系大行在最新報告中指出:「GB200/300 平台在 2026 年第1季的出貨動能依舊強勁,預估單季出貨規模將達到 2 萬至 2.1 萬台,這明確顯示了 AI 伺服器供應鏈在新一代平台帶動下,其成長動能已然延續至 2026 年首季。」
這不僅僅是數字上的增長,更意味著全球客戶對先進AI基礎設施的渴求未曾停歇,持續拉貨的力道,正推動著整個供應鏈加速前行。
真相:代工巨頭的成績單與挑戰
深入分析台灣主要代工廠的表現,我們看到了一幅多元且充滿變數的產業圖景。緯創無疑是本季最耀眼的明星,預估其 GB200/300 出貨量將季增 41%,在主要業者中一舉居冠,展現了其在 AI 伺服器領域深耕的成果與快速放量的能力。緊追在後的是廣達,預估季增 26%,也維持著強勁的成長曲線。而鴻海雖然季增 9% 相對較低,但仍保持了向上攀升的趨勢,顯示其穩健的市場布局。
該美系大行分析師觀察:「從台灣主要代工廠的表現來看,緯創在 GB200/300 平台的放量速度最為顯著,其高達四成的季增率,已使其成為本季市場的焦點。廣達緊隨其後,而鴻海則以其一貫的穩健步伐推進。」
然而,並非所有玩家都一帆風順。緯穎在 2026 年第1季的出貨表現預期將轉為下滑。報告中揭露,主要原因在於其甲骨文(Oracle)相關訂單已在 2025 年第四季大致完成出貨,導致比較基期墊高,因此緯穎本季的 GB200/300 出貨量將呈現季減。
各方角力:市場版圖的微妙變化
這場 GB200/300 的出貨競賽,不僅是各家代工廠實力的展現,更是 AI 伺服器市場版圖微妙變化的縮影。緯創的異軍突起,廣達的穩健推進,以及鴻海的後發制人,都反映了不同業者在接單能力、生產效率與客戶關係上的差異。美系大行重申首季出貨量續增,也間接證實了這些代工廠在新平台量產進度上的技術實力與彈性。
該報告進一步分析:「在 AI 伺服器平台持續升級的趨勢下,GB200/300 已成為市場觀察供應鏈接單與出貨節奏的重要指標。各家代工廠在此平台的表現,將直接影響其在未來 AI 產業中的戰略地位。」
緯創快速放量的背後,可能隱藏著其與特定大客戶更緊密的合作關係,或是更有效率的產能佈局。廣達作為傳統伺服器巨頭,其持續的增長則彰顯了其深厚的技術積累與客戶基礎。而緯穎的季減,雖有基期因素,但也提醒我們,訂單的波動性與客戶結構的單一性,仍是供應鏈參與者需要審慎應對的挑戰。
深層影響:AI新紀元的產業風向球
GB200/300 平台的出貨動向,無疑是觀察整個 AI 伺服器產業未來走向的關鍵風向球。它不僅代表著技術的迭代,更預示著數據中心基礎設施的全面升級。這波由新一代 AI 晶片帶動的供應鏈動能,預計將持續到 2026 年,甚至更遠。對於台灣的科技產業而言,這不僅是巨大的商機,更是鞏固其在全球高科技製造鏈中核心地位的契機。
隨著 AI 應用的普及與深入,對運算力的需求只會增無減。從雲端服務商到企業級應用,無一不需要更強大、更高效的 AI 伺服器。因此,誰能在此次 GB200/300 的競賽中脫穎而出,誰就能在未來的 AI 新紀元中佔據更有利的戰略位置。
未解之問:高速成長能否持續,挑戰何在?
儘管 2026 年第1季的 GB200/300 出貨數據展現了強勁的成長動能,但我們不禁要問:這樣的高速成長能否持續?在供應鏈快速擴張的同時,是否會面臨新的挑戰,例如關鍵零組件的供應穩定性、國際地緣政治的影響,或是來自新興競爭者的威脅?隨著 AI 技術不斷演進,下一代平台又將帶來何種變革,而台灣的代工廠又該如何超前部署,才能在永無止境的技術競賽中,持續保持領先地位?
About the Author
