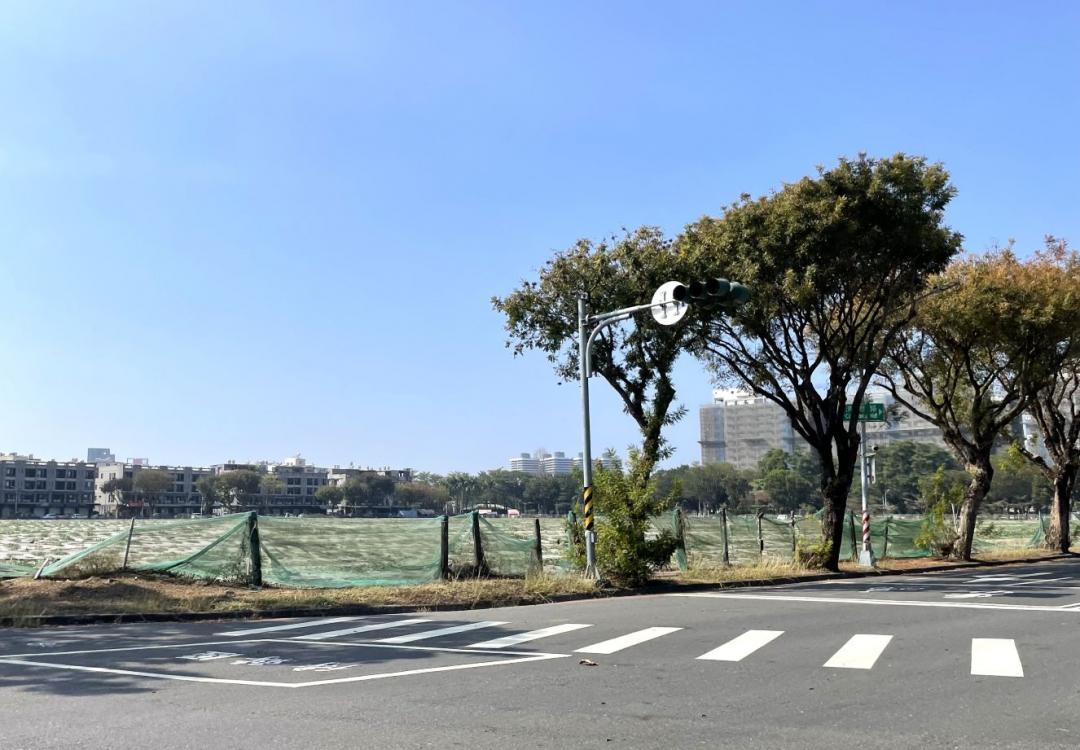
一個數字震驚了許多「視為農地」的持有者:高雄市稅捐處將自115年4月1日起,展開為期八個月的大規模清查行動,直至115年11月30日止。這項針對依《農業發展條例》第38條之1規定核准列管案件的年度稽查,目的在於遏止假農用之實,一旦查獲違規且未改善,日後土地移轉時,將無法再享有不課徵土地增值稅的優惠,這無疑是對長期仰賴此條款的土地所有權人投下震撼彈。
表象
在臺灣的土地政策中,「視為農地」是一個特殊的類別,它允許部分土地在特定條件下,即便已變更為非農業用地,仍能暫時以農業用地的身份列管。根據高市稅捐處的說明,這類土地通常是原屬農業用地,但因細部計畫尚未完成、未能按變更後計畫使用,或是細部計畫已發布但尚未實施市地重劃或區段徵收,且實際仍維持農業使用者。這項條款的初衷,是為了避免土地在過渡期間因計畫變更而導致不合理的稅負,因此在移轉給自然人時,只要檢附相關主管機關的證明文件,就能申請不課徵土地增值稅,隨後便會被納入列管並進行年度查核。
真相
然而,這項旨在維護土地使用彈性的政策,卻也引發了部分濫用亂象。許多土地所有權人雖然申請了「視為農地」的不課徵優惠,實際卻將土地用於非農業用途,例如鋪設水泥、堆置雜物、作為停車場,甚至搭建違章鐵皮屋等。這些行為不僅背離了「視為農地」的本意,更造成了租稅上的不公平。高市稅捐處指出,此次清查正是要揭露這些「假農用」的真實面貌。
高市稅捐處進一步說明:「如清查發現土地有鋪設水泥、堆置雜物、作停車場使用或搭建違章鐵皮屋等未作農業使用之情事,將發函通知所有權人於限期內恢復農業使用。」
各方角力
面對清查結果,土地所有權人將面臨嚴峻的選擇。若被查獲未作農業使用,稅捐處會發函通知限期改善。不過,這並非終點,稅務專家特別提醒,若逾期仍未改善,或是即使在期限內恢復農用,但日後「再次」被查獲未作農業使用者,該筆土地再行移轉時,法律將不再寬容。即便屆時能取得「農業發展條例第38條之1土地作農業使用證明書」,依法仍須課徵土地增值稅,無法再次適用不課徵的規定。
稅務專家提醒:「若逾期未改善,或雖於限期內恢復農用,但日後『再次』被查獲未作農業使用者,該筆土地再行移轉時,縱使屆時已取得『農業發展條例第38條之1土地作農業使用證明書』,依法仍須課徵土地增值稅,無法再適用不課徵規定。」
有趣的是,這項規範甚至延伸到配偶間的財產移轉。在配偶間相互贈與的情形下,其持有期間及違規紀錄將合併計算,這意味著即使是透過配偶間的贈與來「洗白」違規紀錄,也將無所遁形,進一步強化了政策執行的嚴謹性。
深層影響
此次高雄市稅捐處的大規模清查,不只是一場稅務稽核,更是一場關於土地正義與永續發展的深層對話。它警示了那些試圖鑽法律漏洞、以「假農用」之名行投機炒作之實的行為。對於守法經營的農民與土地所有權人而言,這項清查有助於維護租稅公平,避免劣幣驅逐良幣。同時,這也促使地方政府重新審視都市計畫與農業用地之間的平衡,確保土地資源能被有效且合理地利用,而非淪為短期利益的犧牲品。
未解之問
然而,在這次大規模清查之後,我們不禁要問:單純的稅務追繳,能否真正遏止土地的投機行為?在都市擴張與農業轉型的雙重壓力下,政府又該如何建立一套更完善的機制,才能從根本上解決「視為農地」的認定與管理難題,確保每一寸土地都能發揮其應有的價值,而非成為稅負規避的工具?這場清查行動的餘波,或許才剛剛開始。
About the Author
