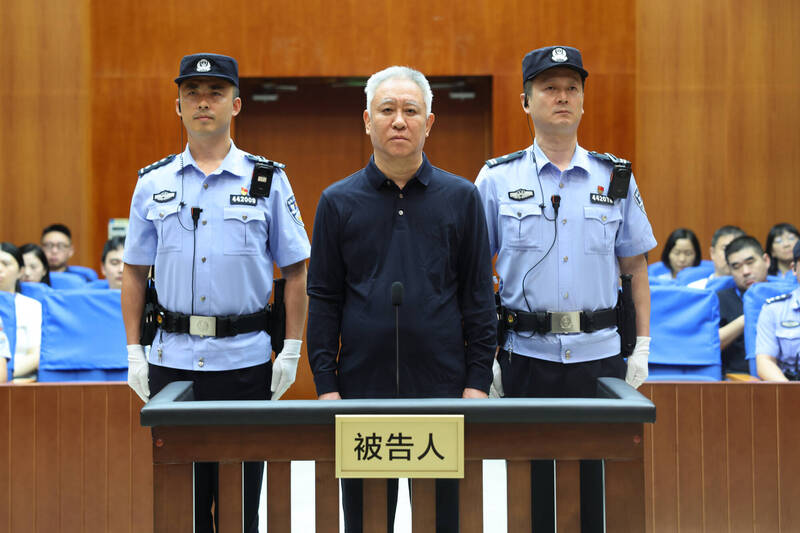
關鍵數字:當一個國家能「創造」出整整一代像許家印這樣的地產巨頭,這就不是單一事件,而是一場由體制精心策劃、獎勵,並從中獲利的巨大泡沫。許家印的無期徒刑,不僅是他個人的悲劇,更是中國房地產黃金時代終結的血淋淋註腳。
📊 數據總覽:從「一路向上」到「結構性衰退」
曾與許家印全家同遊歐洲的《紅色賭盤》作者沈棟,近日在社群平台X上發文,直指許家印的殞落,其實是中國房地產體制問題的縮影。過去20多年,中國房市大方向幾乎一路向上,即便是短暫下滑與政策緊縮,也總能迎來強勁復甦。這種「穩賺不賠」的假象,讓那些大膽借錢、快速擴張的開發商,反而比謹慎行事者更富有、規模更大。
沈棟觀察到,在這樣的環境下,過度槓桿不再被視為風險,反而成了房企發展的必要條件。許多開發商從未經歷過長期、全國性的房市衰退,每一次的危機最終都被下一波榮景所掩蓋。他們學到的不是風險管理,而是「撐下去,等待翻身」。直到疫情前後,中國房市進入了結構性衰退,這套模式才終於難以為繼。
- 20多年榮景:中國房市經歷長達二十年的高速成長,期間雖有波動,但總能迅速反彈。
- 過度槓桿常態化:在市場樂觀預期下,高負債擴張成為行業常態,而非例外。
- 結構性衰退:疫情前後,市場失去反彈動能,暴露出潛藏的巨大脆弱性。
泡沫的溫床與槓桿遊戲:當「龐氏騙局」成為行業模式
沈棟形容,中國房企的發展模式,到了某個階段愈來愈像「龐氏騙局」。這個模式必須不斷依靠新資金來履行舊資金留下的債務。開發商們的最後希望,就是期待房地產熱潮再次出現,讓資金鏈能繼續轉動。然而,這一次,市場沒有再漲回去,資金鏈斷裂的骨牌效應,迅速蔓延整個產業。
這種模式的形成,並非偶然。當每次市場下滑都伴隨下一波繁榮時,開發商自然會被誘導去追求更高的槓桿。他們相信,只要撐過眼前的困境,政府總會出手救市,市場總會再次翻身。這種「大到不能倒」的預期,讓風險被無限放大,直到再也無法收拾。
從產業面來看,沈棟的觀察點出了中國房地產市場最深層的結構性問題。當一個經濟體過度依賴單一產業,並透過體制力量不斷推升其規模與熱度時,風險累積就只是時間問題。許家印的案例,並非單一企業家的貪婪或失誤,而是整個系統在獎勵投機、懲罰謹慎。這對任何試圖複製中國經濟發展模式的國家來說,都是一記響亮的警鐘:沒有永不墜落的神話,尤其當繁榮的基礎是建立在不斷膨脹的債務之上。
體制下的共犯結構:誰該為這場崩盤負責?
沈棟直指,北京當局將恆大事件簡化為「不負責任的開發商」所造成,這種解釋「太過方便」。他認為,許家印固然應為其罪行負責,但個人責任不能抹去體制責任。中國從來不是一個自由的房地產市場,而是由國家全面掌控的體系:
- 土地由國家掌握:政府是唯一的土地供應者,掌握了房地產開發的源頭。
- 銀行體系與信貸流向受國家控制:銀行是國有或受政府高度影響,信貸流向反映國家政策。
- 政府決定規劃、監管與預售:從土地規劃、建設審批到預售資金管理,政府全面介入。
- 地方政府嚴重依賴土地財政:土地出讓收入與房地產相關稅收,長期以來是地方政府財政的重要支柱。
2020年,北京祭出「三道紅線」限制房企融資,直接導致房地產週期反轉,原本隱藏在繁榮之下的脆弱性全面浮現。沈棟質問:把許家印送進監獄,並不能解釋為何中國各地開發商普遍累積如此龐大的債務,也回答不了為何理應受到監管的預售資金可以消失、國家控制的銀行為何持續放貸,以及地方政府為何如此依賴不斷上漲的土地價格。這些問題,都指向了體制本身的設計缺陷與誘因結構。
趨勢預測:數據告訴我們什麼?懲罰症狀,保護病因?
沈棟認為,真正值得追問的是,中國為何出現的不是「一個許家印」,而是「整整一代許家印」。這不是偶然,而是體制創造了誘因、獎勵這種行為,並從房地產繁榮中獲利。這種「繁榮歸體制、崩盤怪建商」的邏輯,恰恰反映了當權者試圖切割責任、轉嫁風險的意圖。
如果製造、獎勵並從這套模式獲利的體制始終未受到檢視,中國最終只是「懲罰了症狀,卻保護了病因」。這意味著,即使許家印被判刑,只要根本的體制問題不解決,類似的危機仍可能以不同的形式重演。對中國經濟的未來,這是一個巨大的問號。當市場信心潰散,而根本問題被擱置時,經濟復甦的道路將會更加崎嶇。
這場由地產巨頭殞落所揭露的體制困境,不僅是中國的內部挑戰,更可能對全球經濟帶來深遠影響。我們是否能從中學習,避免重蹈覆轍?這不僅關乎政策制定者,也關乎每一位對經濟趨勢有所關注的你我。
本文改寫整理自公開新聞來源,原始報導由自由時報發布。
常見問題 FAQ
許家印被判刑的原因是什麼?
根據報導,中國恆大集團創辦人許家印因其在集團運營期間的罪行,於8月20日被法院判處無期徒刑,其兩位兒子也獲判有期徒刑。
沈棟如何看待中國房市危機?
《紅色賭盤》作者沈棟認為,中國房市危機不能完全歸咎於開發商。他指出「繁榮歸體制、崩盤怪建商」,認為是中國政府對土地、銀行、規劃及預售的全面控制,以及地方政府對土地財政的依賴,共同創造了過度槓桿的環境,導致系統性問題。
什麼是「三道紅線」?
「三道紅線」是北京當局在2020年祭出的房企融資限制政策。這項政策旨在控制房地產企業的負債水平,對其債務規模、資產負債率、淨負債率等指標設下限制,對房企的資金鏈造成巨大壓力,加速了行業的結構性調整。
中國房地產問題的體制責任為何?
沈棟指出,中國政府不僅是房地產市場的監管者,也是重要受益者,掌握土地、控制銀行信貸、制定規劃規則並從土地出讓金中獲利。這種體制創造了鼓勵房企過度擴張的誘因,使得系統性風險不斷累積,最終導致危機爆發。
※ 此篇文章由 AI 改寫或生成,內容僅供參考,可能存在錯誤或不準確之處。
About the Author
