關鍵數字:儘管地緣政治的不確定性攀升,野村投信觀察到台股企業的股東權益報酬率(ROE)已從過往約10%的水準顯著提升至近20%,搭配企業獲利預估持續上修,凸顯基本面穩健。面對2026年第二季,野村投信明確指出,投資策略應回歸「逢回布局、產業擇優」的核心原則,將重心放在AI相關的強勢供應鏈上,以掌握市場的結構性成長動能,同時強化風險緩衝機制。
📊 數據總覽與市場評價
從當前數據來看,台股的整體本益比與股價淨值比確實高於長期均值,然而,市場的股東權益報酬率(ROE)已從過去約10%出頭的水準,大幅躍升至接近20%。野村投信國內股票投資部主管姚郁如分析,這項顯著的改善,配合企業獲利預期持續上修與穩健的現金股利政策,為當前較高的估值提供了合理的支撐基礎。她進一步表示,台灣經濟的關鍵支撐來自出口動能,尤其與AI、雲端及高性能運算相關的資本支出正持續升溫,這股趨勢帶動了上中下游供應鏈的同步擴產與產品升級。
值得關注的是,儘管外資短線出現風險性調節,特別是對電子與半導體權值股有較明顯的賣超,但從長期趨勢及產業結構變革來看,台股具備高殖利率優勢與強勁的AI成長題材,仍是外資布局的首選市場。野村投信強調,投資人應著重透過產業與公司層面的精準篩選,鎖定那些具備成本轉嫁能力、能維持高毛利與穩定現金流的標的。
地緣政治與油價波動:短期變數與供應鏈韌性
野村投信姚郁如主管分析,中東地緣政治的變化仍是市場最大的變數,直接影響國際油價、航運路徑及全球供應鏈的節奏。若油價在高位維持時間拉長,塑化與交通運輸等族群有望受惠於價差擴大與轉嫁成本的能力,不過部分製造端的毛利則可能因此承壓。然而,根據歷史經驗顯示,大多數地緣政治事件對股市的衝擊往往呈現「劇烈但有限期」的特性,其影響程度與持續時間取決於戰事規模、供需再平衡的速度以及各國政策的因應。
就目前企業端的回饋來看,儘管上游石化原料供應與部分中東航線確實受到干擾,但多數公司皆已備有替代來源或彈性調配方案,顯示全球供應鏈尚未出現系統性斷鏈的風險。這也說明了台灣企業在面對外部挑戰時,展現出一定的韌性與應變能力。
AI供應鏈:結構性成長動能與技術領先優勢
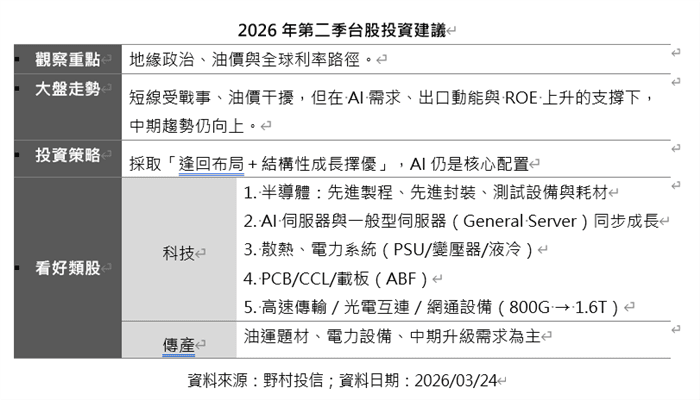
野村投信姚郁如主管維持「AI供應鏈為核心,多線齊發」的投資觀點,點出多個關鍵領域的成長潛力:
- 半導體:先進製程與先進封裝(含CoWoS)的需求依然穩健,且擴產步伐審慎,以避免過度投資,整體而言,仍維持供不應求的局面。此外,高階晶片複雜度大幅提高,帶動測試時間、項目與精密度要求躍升,使得ATE設備與探針卡市場量能持續擴大。
- 伺服器:AI伺服器延續高成長趨勢,同時一般型伺服器也因資料儲存與任務調度需求而看到出貨量回升,形成AI與一般型伺服器共同成長的格局。
- 散熱與電力體系:AI功耗快速上升推動液冷技術滲透率攀升,電源供應(PSU)與大型變壓器的訂單能見度高。台灣在高效能散熱模組、電力轉換與變電設備的製造能力上,具備結構性的技術領先優勢。
- 高速傳輸與網通:資料中心互連路徑朝「光/銅並行」發展,800G加速導入、1.6T開始啟動,光電模組、交換器與高頻高速PCB/CCL需求同步受惠。然而,上游關鍵材料(如高階玻璃纖布)海外擴產保守,供需偏緊,具備長單與技術門檻的供應商更容易鞏固市占與毛利。
有趣的是,原物料與運輸族群在短期內也具備題材性契機。油價波動使塑化產品的價差彈性與庫存管理成為勝負關鍵,而運輸業在部分航線受擾與替代航路成形下,運價與艙位配置有望帶來階段性機會,但這類投資屬於交易性操作,需嚴格控制節奏。
2026年第二季關鍵觀察點
展望2026年第二季,野村投信姚郁如主管建議投資人密切關注以下四個關鍵面向:
- 地緣政治變化及其對油價與航運走勢的延宕風險。
- 全球利率政策的節奏變化,特別是通膨回落速度與就業市場的韌性。
- 貿易與監管政策的不確定性,包含關稅、出口管制及科技供應鏈審查。
- 關鍵材料與製程產能瓶頸,例如先進封裝產能、CCL/ABF材料以及電力供應約束。
基本上,若地緣政治與貿易政策的不確定性能夠緩解,台股有望重新回到上升軌道。
數據告訴我們什麼?
綜合上述分析,2026年第二季台股將在外部風險與強勁基本面之間拉鋸,整體走勢預期將呈現「震盪中趨勢向上」的格局。面對短線地緣政治與油價帶來的波動壓力,野村投信建議投資人宜以產業分化與公司基本面為核心,逢回建立或加碼長期勝率較高的結構性資產,並保留適度緩衝以應對突發事件。
投資策略上,野村投信建議維持「逢回布局+結構成長擇優」:核心部位應聚焦AI供應鏈,包含先進製程與先進封裝、晶圓測試與設備、散熱模組、CCL/PCB、高階網通設備與光通訊/CPO等,優先鎖定具備技術領先、產能掌握力與長約在手的龍頭與次龍頭企業。至於衛星部位,則可關注短期受惠油價與運價波動的塑化與航運等族群,但這類投資務必強調紀律進出與風險預先管理,畢竟主軸仍在AI與電子相關的長期成長趨勢。 (自立電子報 2026/3/25)
About the Author
