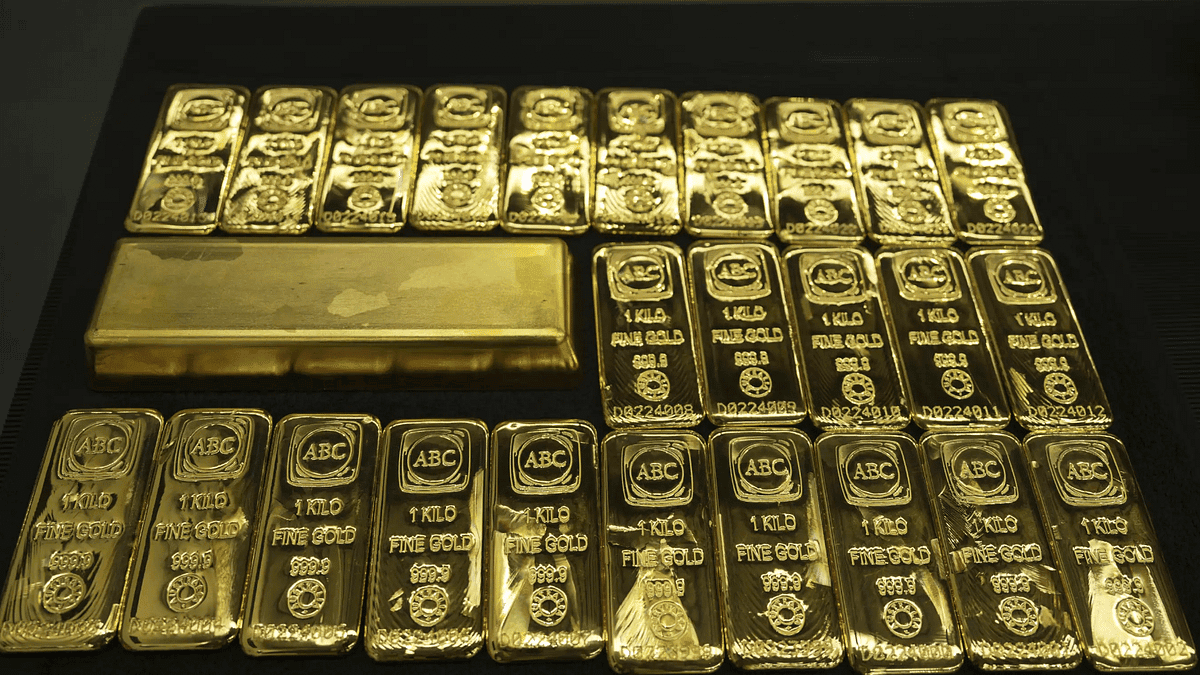
一個數字震驚了市場:儘管中東戰事延燒逾一個月,全球避險情緒理應高漲,但國際金價卻意外出現暴跌。這與傳統認知中黃金作為避險資產的形象大相徑庭,究竟是什麼力量在推動這場反常的市場走勢?資深媒體人陳鳳馨在網路節目《風向龍鳳配》中,深入剖析了這波金價逆勢下跌背後的四大主因,揭示了全球經濟板塊移動下的深層邏輯。
表象:戰火下的黃金迷思
當中東戰事爆發,地緣政治風險急遽升高之際,許多投資人直覺認為黃金將因其避險特性而大漲,甚至有散戶透過期貨市場大舉押注。然而,市場的實際反應卻出人意料。國際金價不僅未能持續上揚,反而呈現顯著回落,讓不少期待從戰火中獲利的投資者大感困惑。這背後的複雜性,遠非單純的避險邏輯所能解釋。
真相:陳鳳馨揭示金價逆勢下挫四大主因
資深媒體人陳鳳馨指出,這波金價下跌並非偶然,而是由多重因素交織而成,其中包含升息預期、投機性賣盤、中東資產遷移,以及各國央行穩定貨幣的策略性操作。她強調,這反映了全球經濟在動盪中尋求平衡的複雜面貌。
升息壓力:無息資產的劣勢
陳鳳馨分析,中東戰事影響天然氣、化學肥料出口,進而導致糧食短缺,這將推升通膨,而且是「成本帶動的通膨」。面對這種非貨幣過多導致的通膨,各國央行勢必會採取緊縮的貨幣政策,甚至進入升息循環。她指出:
「這並不是一個貨幣太多導致的通膨,而是戰爭突然爆發之後,導致很多原物料價格上漲後,由成本帶動的通膨。」
在升息期間,黃金這種不會孳息的資產自然就處於劣勢。相較於存入銀行可獲得約1%的利息,或是購買國債能有1%至3、4%的收益,黃金的持有成本相對較高。只要利率持續上升,對金價便會產生不利影響。截至目前,美國、英國與歐洲正在重新檢討貨幣政策,並可能進入升息循環;而日本、澳洲則已經進入升息循環。
投機潮退:ETF散戶急於變現
另一個關鍵因素是市場上的「投機性賣盤」。陳鳳馨提到,黃金在2025年曾出現「暴力式」上漲,累積了驚人的漲幅,尤其是最後一波從4000美元衝到5600美元的漲勢,主要推手正是ETF,其中大部分為散戶持有。這些散戶原本看好金價後市,甚至在中東戰爭初期也透過期貨押注。然而,當市場趨勢轉變,多頭無望時,散戶傾向於先行獲利了結或停損。據統計,中東戰事爆發至今,ETF的黃金籌碼量已減少了80噸,這明確指出:
「這代表了最終購買基金的這些人其實大量的在賣,所以ETF就被迫要賣黃金。」
富豪避險:中東資產大遷移
第三個值得關注的現象是「富豪急著變現」的趨勢。陳鳳馨觀察到,許多富豪習慣在杜拜設立家族辦公室進行資產管理。然而,隨著戰事爆發,這些富豪急於將資產轉移到相對安全的區域,例如香港和新加坡,這兩地近期都增加了數千個家族辦公室。在資產遷移的過程中,現貨黃金因其快速變現的特性,成為他們優先拋售的標的。這導致杜拜黃金現貨價與倫敦現貨價之間出現折價,直接反映出市場上大量的黃金拋售壓力。
央行戰略:穩定幣值的黃金拋售
最後一個因素,也是各國政府穩定自身貨幣的重要戰略。陳鳳馨進一步解釋,面對通膨與貨幣貶值的潛在危機,各國央行會採取行動干預匯市,例如拋售美元買進本國貨幣。然而,並非所有國家都握有充足的美元儲備。在缺乏美元的情況下,賣出黃金變現成為一種可行的選擇,以便在未來能夠迅速干預匯市,穩定國家貨幣。她以土耳其央行為例,該國央行在過去兩週內便賣出高達60公噸的黃金,顯示這是一個真實的全球趨勢。
各方角力:全球經濟的隱形戰場
這些看似獨立的因素,實則在全球金融市場上形成了一場錯綜複雜的角力。投資人、富豪與各國央行,都在中東戰事的陰影下,為自身的利益與穩定而行動。黃金,作為傳統的避險工具,在此刻卻成為多方力量權衡與取捨的籌碼,其價格波動不再單純反映恐慌情緒,更深層次地揭示了全球資本流動與貨幣政策的戰略考量。這場隱形的經濟戰場,其影響力不亞於前線的烽火。
深層影響:通膨與貨幣政策的兩難
中東戰事引發的「成本推動型通膨」對全球經濟構成嚴峻挑戰。這類通膨難以透過傳統貨幣政策單純抑制,因為它源於供應鏈中斷與原物料價格上漲,而非需求過熱。各國央行在應對通膨與經濟成長之間面臨兩難,過度升息可能扼殺經濟動能,不升息又恐讓通膨失控。黃金的下跌,在某種程度上也反映了市場對央行緊縮政策的預期,以及其對無息資產吸引力的削弱。
未解之問:黃金市場的未來走向何方?
在中東戰事持續、全球經濟前景未明的當下,黃金市場的未來走向,無疑是投資人最關心的問題。隨著升息循環可能持續,以及各國央行和富豪的資產配置策略不斷調整,黃金是否還能重拾其「亂世避險」的傳統光環?抑或是在新的經濟格局下,其角色將被重新定義?這些未解之問,將持續考驗著全球投資者的智慧與判斷。
About the Author
