當國道上一起小客車遭大車前後夾擊的慘劇,奪走無辜生命,並揭露出肇事公司五年內高達 270 次違規的驚人事實時,社會大眾才驚覺,那些被業者視為「營運成本」的交通罰款,正以血淋淋的代價,由全民共同承擔。
表象
看似嚴謹的交通法規,在強制險費率的設計上,卻存在著令人費解的漏洞。根據警方統計,2025 年毒駕移送案件已超過 8,600 件,相較 2024 年增加了 6,000 多件;而酒駕移送法辦人數也突破 31,000 人,比去年同期激增 13%。這些數據宛如警鐘,敲響了我們對交通安全的警覺。然而,除了酒駕,那些同樣致命的嚴重超速、惡意逼車、蛇行等高風險駕駛行為,卻始終未能反映在駕駛人的保費成本上,形成一種「罰款事小,人命事大」的荒謬表象。
真相
這背後的真相,是高風險行為的成本被不合理地外部化。民進黨立委林月琴一針見血地指出:
不能接受業者利用員工獲利,卻將高風險與賠償責任外部化給社會大眾承擔。
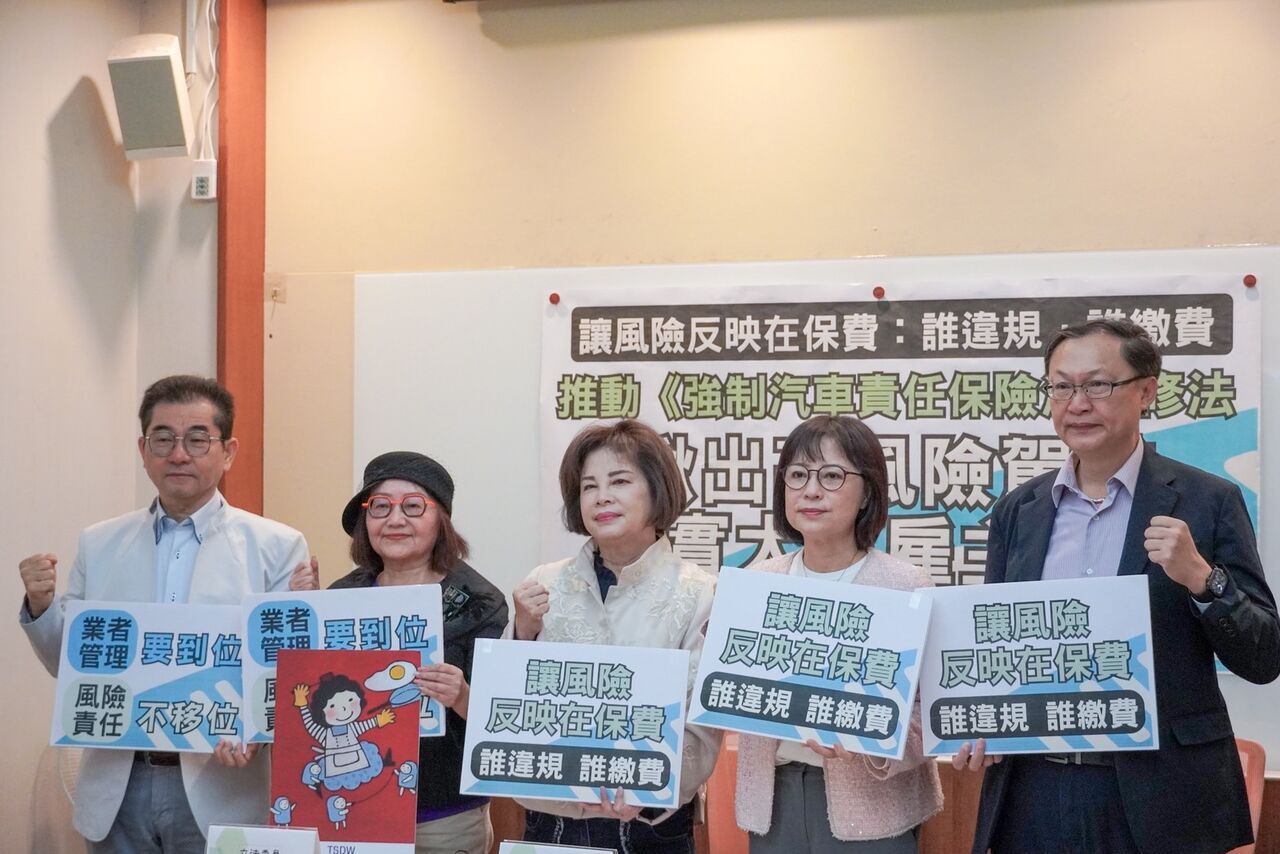
她強調,這種現象令人無法接受,必須透過全面改革終結亂象。為此,林月琴、賴惠員、徐富癸三位立委與民間團體攜手召開記者會,疾呼將所有重大違規行為納入強制險費率的調整機制,讓 「高風險者必須付出更高成本」,藉由保費直接反映駕駛行為,從根本上遏止危險駕駛的歪風。
各方角力
這場交通安全改革的戰役,牽動著政府部會、運輸業者與保險公司的多方角力。林月琴委員具體擘劃了「資訊透明化」與「企業責任聯動保費」的雙軌改革藍圖。她建議交通部應整合金管會資訊,建立公開查詢平台,讓民眾在選擇運輸業者時,能查閱車隊的違規紀錄與投保金額,促使業者建立安全品牌。同時,金管會也應要求業者落實安全管理保費折扣制度。更進一步,她主張應參考美國 CSA 商用大貨車與客運業的安全管理計畫,將司機的違規積分直接連動企業保費,一旦疏於管理,保費便會暴漲甚至拒保,迫使企業真正動起來落實安全管理。台灣門必斯行人安全促進會理事長王文杞也呼應此觀點,直指:
現行交通裁罰過度聚焦於司機個人,導致運輸業者能透過外包、靠行或承攬制度規避連帶責任。
因此建立 「公司安全評分系統」,並透過數位紀錄即時上傳雲端,才是落實大數據監控的關鍵。此外,他更建議將營業大貨車的強制商業險門檻提高至 1000 萬元,利用高額保費促使保險公司主動監督企業風險,防止空殼公司脫產。不過,立委賴惠員也點出:
金管會與交通部曾允諾比照酒駕加費模式研議,至今卻遲無具體方案。
她因此強烈呼籲兩部會應盡速提供適用樣態資料並交出明確進度表,加速推動上路,並建立能隨時同步更新的資訊串接系統,以防資訊落差讓政策美意淪為空談。
深層影響
這項改革若能成功推動,其深層影響將遠超過保費數字的變動。它不僅能有效降低因高風險駕駛行為所造成的社會成本與整體保險負擔,更將重塑整個運輸產業的安全文化。立委徐富癸舉出國際經驗作為借鑒:在美國,超速行為平均會造成汽車保險保費上漲 23%,部分地區最高漲幅甚至達到 49%;澳洲、加拿大也都有類似制度,違規記錄可能導致保費上升 2 至 3 成。這些案例清楚揭示,當駕駛紀錄直接影響保費,違規越多、保費越高時,自然能形成有效的行為約束。這項制度的推動,不只是對個人駕駛行為的規範,更是對運輸業者管理責任的強力賦予,促使貨主如電商、量販店等共同承擔「疏忽挑選」的社會責任,從源頭改善過勞派單與設備維修等潛在問題。
未解之問
然而,面對這些看似合理的改革倡議,政策推動的阻力與挑戰依然存在。金管會與交通部何時能提出具體可行的方案?各部會間的資訊串接系統能否真正做到即時同步?而當高風險駕駛行為的成本真正反映在保費上時,社會大眾是否已準備好迎接這場可能影響每個人的變革?這些未解之問,正考驗著政府的決心與智慧,也牽動著臺灣交通安全未來的走向。
About the Author
