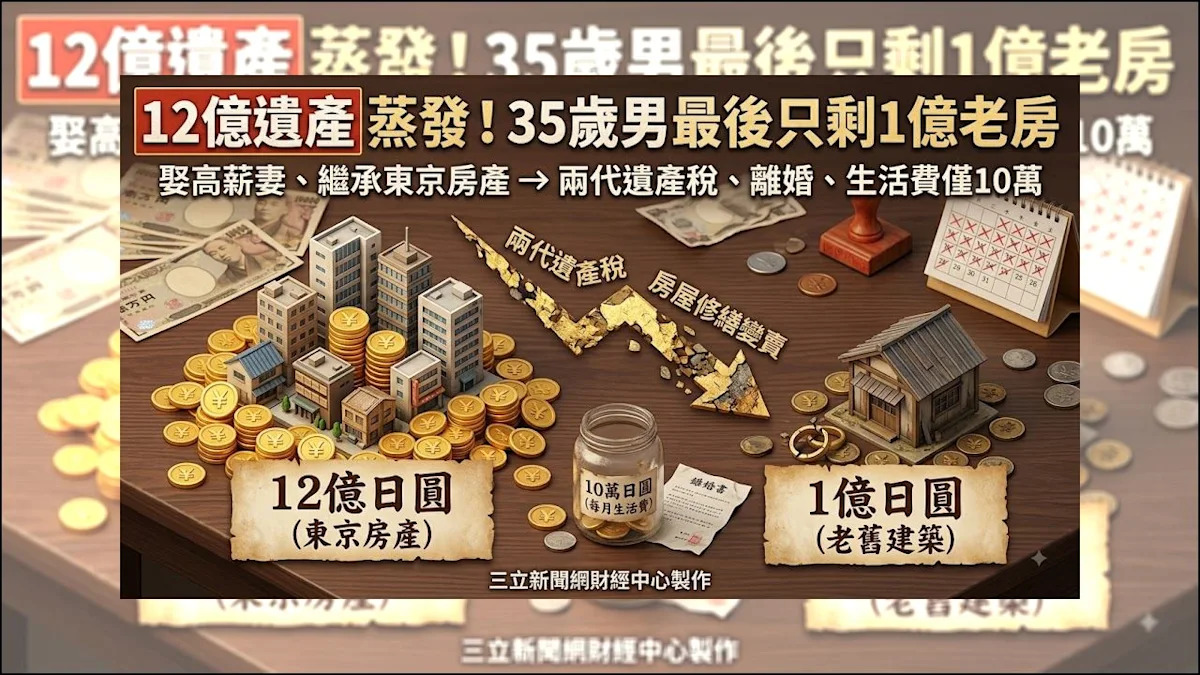
根據日本知名財經媒體《THE GOLD ONLINE》的深入報導,近期揭露了一宗令人震驚的繼承案例:一名東京富二代繼承了高達12億日圓的家族資產,卻在短短兩代之間,迅速縮水至僅剩約1億日圓。這不僅僅是茶餘飯後的八卦,更是對臺灣乃至全球高資產家庭的一記警鐘:沒有周全的規劃,再龐大的財富也可能成為燙手山芋。
數據發現:巨額遺產稅如何吞噬家族財富?
在這起案例中,化名隆介的男子,其父母在東京23區坐擁多處房產,總值約12億日圓,光租金收入就破千萬日圓。然而,當父親過世後,隆介與母親必須繳納約2.475億日圓的鉅額遺產稅,使得家族資產瞬間縮水至約7億日圓。雪上加霜的是,母親為籌措修繕費用,陸續變賣「可售房產」;待母親過世後,隆介又獨自背負了約1.9億日圓的遺產稅。
這些數字清晰揭示,若缺乏預先的稅務規劃與現金流準備,鉅額不動產在繼承時會面臨巨大的稅賦壓力,迫使繼承人變賣資產以繳稅。對產業來說,這凸顯了高資產家庭在進行財富傳承時,對不動產流動性與稅務負擔的評估嚴重不足。
可帶走的知識點:不動產繼承若無足夠現金流支撐,高額遺產稅恐成家族財富的最大殺手。
財富管理的盲點:從12億到1億的兩代教訓
父母相繼過世後,隆介家族的「可售房產」一一脫手,最終僅剩一棟市值約1億日圓的老舊建築。原本高達12億日圓的資產,在短短兩代間蒸發超過九成,這背後的原因絕非單純的市場波動。
據專家分析,此案例的關鍵盲點在於隆介的父親堅持「自己來」、拒聘稅務會計師。這種輕忽專業建議的態度,導致家族在面對複雜的遺產稅制時,毫無招架之力。這對財富管理產業來說,無疑是個警示:財富傳承不只是資產移轉,更是一套複雜的稅務、法律與資產配置綜合策略,專業諮詢不可或缺。
可帶走的知識點:「自己來」的財富規劃,往往是家族財富流失的元兇。
繼承者的困境:金湯匙與個人能力的失衡
隆介從小含著金湯匙長大,卻也因長期被「保護」而生活圈狹窄,甚至沒去過迴轉壽司店。大學畢業後,他在親戚公司上班,年收入僅180萬日圓。即使娶了年收650萬日圓的妻子沙織,以為能從此躺平,卻沒想到妻子婚禮當天就撂下:「我沒有把薪水算進家庭預算」。
即使住在父母名下的房產裡不用支付房租,隆介每月可用資金也只剩10萬日圓,還得扛大半家務。最終,沙織一句「你自己造成的,怪不了別人」,讓兩人走向離婚。這不僅是財富管理問題,更揭示了繼承者個人能力與財富規模的嚴重失衡。長期缺乏獨立生活與財商技能,使他無法有效管理繼承的資產,甚至影響個人生活。
對財富管理產業來說,這提醒我們財富傳承不應只關注資產本身,更應包含對繼承人的財商教育、生活技能培養,甚至心理韌性的鍛鍊,以防「富不過三代」。
可帶走的知識點:真正的財富傳承,是傳資產更傳能力,否則再多錢也難守住。
根據《THE GOLD ONLINE》報導,專家指出,隆介的父親堅持「自己來」、拒聘稅務會計師,才讓12億日圓資產在兩代間迅速蒸發。這點尤其值得深思,許多高資產人士往往過於自信,低估了專業規劃在財富保全中的關鍵作用。
有趣的是,隆介的妻子曾撂下一句:「我沒有把薪水算進家庭預算」,以及「你自己造成的,怪不了別人」。這不僅是婚姻中的爭執,更反映出在財富傳承失衡下,個人責任與經濟壓力對人際關係的巨大衝擊。當財富無法帶來安全感,反而成為負擔,人性的考驗也就隨之而來。
從產業面來看,隆介的案例是教科書級的反面教材。許多高資產家庭往往過於自信或疏於規劃,以為資產多就能高枕無憂。然而,遺產稅的計算複雜且稅率高昂,若無預先的信託、保險或資產配置,很容易陷入「有資產卻無現金繳稅」的困境。這也提醒我們,財富管理不應只著眼於短期收益,更要放眼長期的世代傳承,提早諮詢專業人士,才能真正讓財富永續。
數據背後的啟示:財富永續的關鍵策略
隆介的案例為我們提供了一個深刻的教訓:財富的累積固然重要,但如何守護與傳承,才是真正的挑戰。專家提醒,相較於隆介家族的遭遇,資產適中的家庭反而常提早規劃遺產分配,因此糾紛較少。這說明,財富的多寡並非關鍵,有沒有「規劃」才是重點。
對於坐擁大量不動產的家庭而言,更應提前諮詢專業人士,妥善規劃稅務與現金流,例如透過保險、信託或生前贈與等方式,降低未來繼承時的稅務衝擊,才能真正守住財富,避免家族資產在兩代之間急速蒸發。
可帶走的知識點:財富傳承的關鍵,在於「預防勝於治療」,越早規劃越能降低風險。
隆介的遭遇或許極端,但其背後的警訊卻是普世皆然。當我們羨慕「金湯匙」的同時,是否也該思考,如何為自己與下一代打造一個更穩健、更具韌性的財富防護網?別讓一筆看似龐大的資產,最終成為難以承受的甜蜜負擔。
本文改寫整理自公開新聞來源,原始報導由Yahoo奇摩新聞發布。
常見問題 FAQ
日本繼承12億日圓遺產為何只剩1億?
主要原因是缺乏妥善的遺產稅規劃與現金流準備。在兩代繼承過程中,高額的遺產稅(總計約4.375億日圓)迫使繼承人變賣房產以繳稅,加上繼承人個人財商能力不足,導致資產大幅縮水。
遺產稅規劃不足會帶來哪些風險?
遺產稅規劃不足可能導致家族資產因繳稅而大幅縮水,特別是當主要資產為不動產時,可能面臨「有資產無現金」的窘境,被迫賤賣資產。此外,也可能引發家族內部糾紛,甚至影響繼承者的個人生活與婚姻。
高資產家庭應如何進行財富傳承規劃?
高資產家庭應提早諮詢專業稅務會計師、理財規劃師或律師,進行全面的財富傳承規劃。這包括評估資產配置、規劃遺產稅務(如利用信託、保險、生前贈與等工具)、確保現金流充足以應對稅務,並同時培養繼承人的財商與管理能力,以確保財富永續。
※ 此篇文章由 AI 改寫或生成,內容僅供參考,可能存在錯誤或不準確之處。
About the Author
