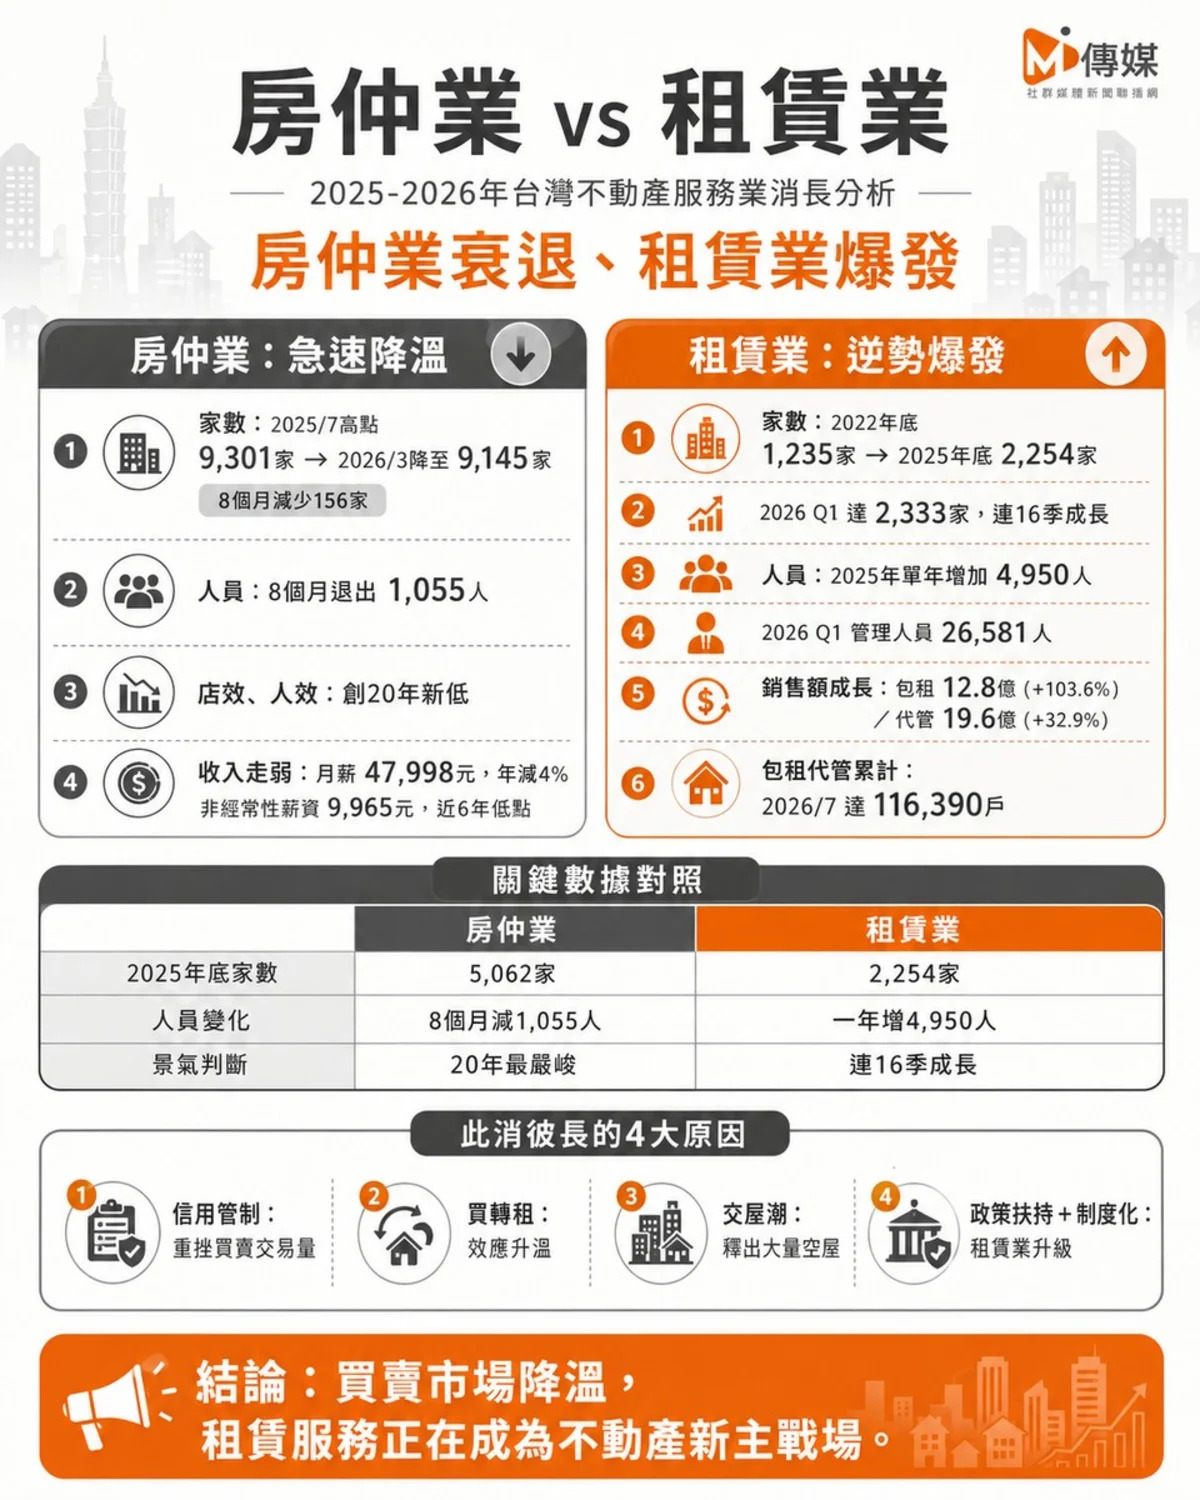
一個數字,震驚了整個台灣不動產服務業:短短八個月內,全台房仲業備查家數蒸發了 156家。這不是什麼景氣微調,而是一場規模空前的產業大地震,尤其當我們看到同期租賃住宅服務業卻以翻倍的速度野蠻生長,兩者之間的巨大落差,簡直像是身處兩個平行時空。
央行第七波信用管制,像一記重拳,直接擊潰了買賣市場的交易動能。然而,這場看似毀滅性的打擊,卻也意外地催生了另一個產業的黃金時代。房仲業與租賃業的消長,不再只是單純的市場變化,它揭示了台灣不動產結構正在經歷一場深層次的轉型。
表象:冰火兩重天下的不動產市場
攤開數據,房仲業的慘況幾乎是全面性的。從2025年7月達到9,301家的歷史高峰後,家數就一路向下,到了2026年3月底,已經少了156家,這八個月的數字,足以讓所有從業人員心驚膽跳。不只店家數減少,就連從業人員也出現了前所未有的負成長。
2025年第三季,不動產經紀人首度出現負成長,終結了連續30季的正成長紀錄,而第一線的營業員也少了500人。更令人擔憂的是,短短八個月內,就有超過千人選擇退出這個曾經風光的行業。房仲全聯會理事長王瑞祺直言:
「這是房仲業20年來最嚴峻的考驗。」
這句話的份量,足以說明現況的艱難。店效與人效更是慘不忍睹,相較於2006年,每家店的成交棟數僅剩22%,每人成交棟數更只剩下16%。薪資結構也全面衰退,非經常性薪資(獎金)更是創下六年新低,比五年前大減29%。這意味著,許多房仲即便努力,也難以獲得應有的報酬。難怪會有將近四成的業者考慮轉業,這是市場最直接的回應。
可帶走的知識點: 台灣房仲業在2025-2026年面臨家數、人員、店效、人效及薪資的全面性衰退,是近20年來最嚴峻的挑戰。
真相:政策與市場的雙重推手
當房仲業在寒風中瑟瑟發抖時,租賃住宅服務業卻像是浴火鳳凰般逆勢崛起。家數在三年內翻倍成長,從2022年底的1,235家,暴增到2025年底的2,254家,到了2026年第一季更來到2,333家,連續16季成長,創下統計以來新高。這速度,簡直是坐上火箭。
不只家數,從業人員也一年暴增將近5千人,銷售額更是驚人。包租業銷售額年增103.6%,代管業也成長了32.9%。社宅包租代管媒合戶數更在2026年1月底突破20萬戶大關,有效契約超過10萬件。
這種兩極化的發展,背後有兩大關鍵原因。房仲業的衰退,除了央行信用管制重創交易量、投資客全面退場外,更重要的是「僧多粥少」的結構性問題:業者家數20年來成長了1.6倍,但市場成交量卻腰斬,競爭激烈到只能互相殘殺。
而租賃業的爆發,則完全是「政策大力扶持」與「市場需求轉變」的雙重結果。社宅包租代管政策持續擴編,租金補貼、公益出租人免稅額提高,都讓租賃市場有了強力的後盾。房市交易冰凍,許多原本的潛在買方轉為租屋,形成「買轉租」效應。加上大量預售案完工交屋,部分空屋流入租賃市場,以及租賃專法上路後,產業從「兼做」走向「規模化、制度化」,這些都為租賃業注入了強勁的成長動能。
可帶走的知識點: 租賃住宅服務業的蓬勃發展,主要受惠於政府政策扶持(如社宅包租代管、租金補貼)及房市「買轉租」效應,加上產業的制度化,使其逆勢成長。
各方角力:誰能適應新常態?
在這場不動產服務業的變革中,各方都在尋找自己的定位。對於傳統房仲業者來說,這是一場嚴峻的生存戰。過去仰賴交易量衝刺業績的模式,在市場急凍下已難以為繼。不少業者被迫思考轉型,甚至考慮將部分業務轉向租賃服務,以求在一片紅海中找到新的藍海。
政府的角色也變得更加關鍵。透過政策引導,政府不僅緩解了部分租屋市場的需求壓力,也為租賃服務業的發展提供了肥沃的土壤。這種「有形之手」的介入,正在重新形塑整個不動產市場的生態。
而對於廣大民眾來說,這場變革意味著什麼?或許是租屋市場的選擇更多元、服務更專業,但也可能面臨租金上漲的壓力。房市買賣的門檻提高,也讓「有殼蝸牛」的夢想變得更加遙遠。這是一場多方角力,沒有人能置身事外。
從產業面來看,這波房仲業的衰退與租賃業的崛起,不單單是景氣循環的結果,更像是台灣不動產市場結構性調整的開始。過去幾年,房價高漲導致買盤卻步,政府祭出信用管制,更是直接宣告了「高槓桿投資客時代」的終結。這讓資金從買賣市場抽離,轉而尋求相對穩健的租賃收益。對房仲業者而言,與其抱怨市場,不如思考如何將「交易中介」的服務能力,延伸到「資產管理」的範疇,畢竟,房子還是要住人,只是買賣或租賃的模式變了而已。
可帶走的知識點: 不動產服務業的轉型,促使傳統房仲業者需思考業務轉型,並讓政府在市場調控及租賃政策上扮演更重要的角色,同時也影響著民眾的居住選擇與負擔。
深層影響:產業生態的重塑與挑戰
這場消長不僅僅是數字的變化,它更深層地影響了整個不動產產業的生態。房仲業的萎縮,意味著市場上的「熱錢」正在退潮,投機性買賣減少,市場將回歸更理性的自住需求。這對於長期被炒作的房市來說,或許是一件好事。
然而,這也帶來了新的挑戰。大量房仲從業人員的轉業潮,可能導致人才流失,影響產業的服務品質。同時,租賃業的快速發展,也需要更完善的法規與管理機制來規範,避免新的亂象產生。
對於消費者來說,租賃市場的專業化,或許能帶來更好的租屋體驗,但如果租賃需求持續增長,租金上漲的壓力也將難以避免。這將直接影響年輕世代和弱勢族群的居住權益,需要政府持續關注並推出配套措施。
可帶走的知識點: 房仲業衰退有助於市場回歸理性自住需求,但可能引發人才流失;租賃業發展則需更完善法規,以避免租金上漲影響民眾居住權益。
未解之問:這股浪潮將走向何方?
2025年至2026年的數據,為我們描繪了一幅清晰的產業轉型圖景。但這股趨勢會持續多久?房仲業能否在轉型中找到新的生機?租賃業的爆發式成長是否可持續,又會如何影響台灣的居住正義?
這些問題,沒有簡單的答案。可以確定的是,不動產服務業的未來,將不再是單一買賣市場獨大的局面。資產管理、租賃服務、甚至結合科技的智慧居住解決方案,都將成為新的競技場。傳統業者若不能及時調整腳步,擁抱變革,恐怕將在這場產業巨變中逐漸被淘汰。
面對這樣的變局,我們每個人都該思考:你準備好迎接這個「租賃時代」了嗎?不論是身為潛在的買方、賣方、房東、房客,甚至是從業人員,都必須重新審視自己在不動產市場中的角色與策略。畢竟,市場的風向已經變了,而我們都身在其中。
本文改寫整理自公開新聞來源,原始報導由Yahoo奇摩新聞發布。
常見問題 FAQ
台灣房仲業在2025-2026年為何面臨衰退?
台灣房仲業衰退的主要原因包括央行第七波信用管制重創買賣交易量、投資客全面退場,以及房仲業者家數過多導致「僧多粥少」的結構性問題。
租賃住宅服務業為何能逆勢成長?
租賃業的成長得益於政府大力扶持的社宅包租代管政策、租金補貼與公益出租人免稅額提高,加上房市「買轉租」效應,以及大量新屋交屋潮釋出空屋,促使產業走向規模化與制度化。
央行的信用管制對房市造成了什麼影響?
央行信用管制主要重創了買賣市場的交易量,導致房仲業績大幅下滑,同時也加速了投資客的退場,使房市交易回歸更理性的自住需求。
房仲業者該如何應對目前的市場挑戰?
房仲業者應思考業務轉型,將服務能力從單純的「交易中介」延伸至「資產管理」與「租賃服務」,並積極擁抱新的市場需求與科技應用,以應對買賣市場的萎縮。
未來台灣不動產服務業的趨勢會是什麼?
未來台灣不動產服務業將呈現多元化發展,不再僅限於買賣市場,資產管理、租賃服務、智慧居住解決方案等將成為新的成長動能,產業將更注重專業化與服務品質。
※ 此篇文章由 AI 改寫或生成,內容僅供參考,可能存在錯誤或不準確之處。
About the Author
