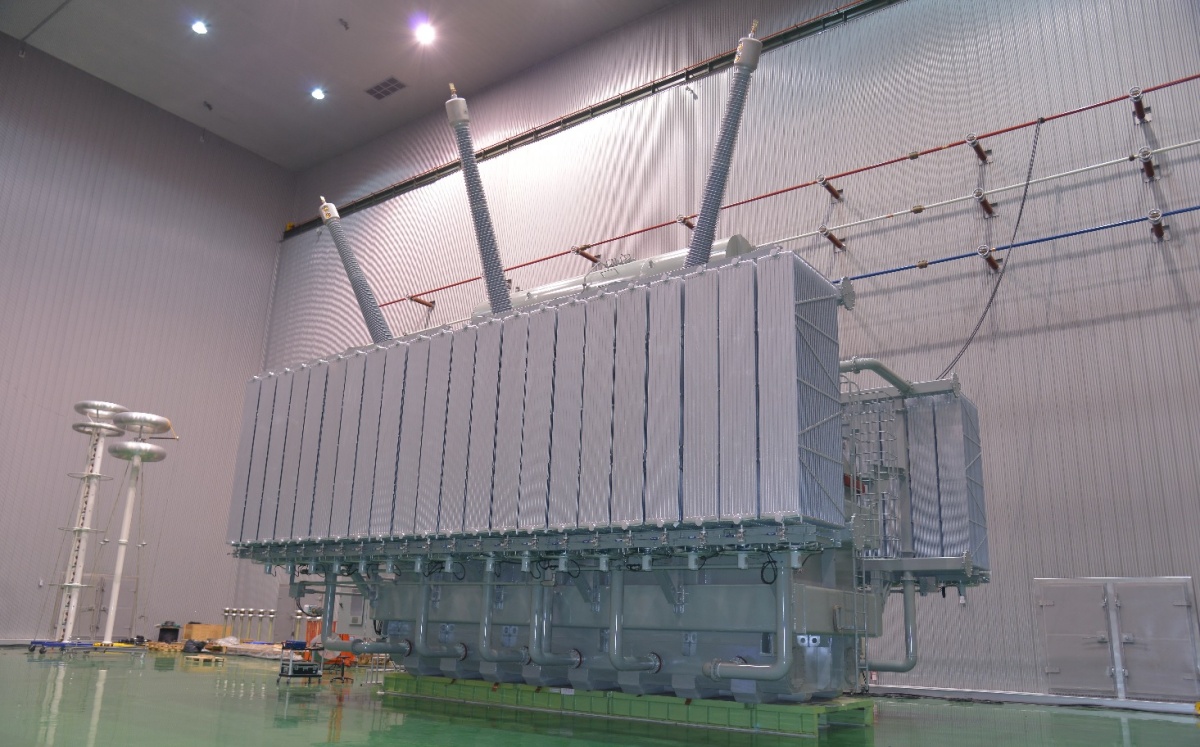
美光科技(Micron)在新加坡斥資高達 240 億美元擴建NAND記憶體廠,此項大規模計畫預計將動用驚人的 400 至 500 台變壓器,遠遠超越傳統晶圓廠約 100 至 150 台的需求。這一現象不僅突顯了AI時代記憶體製造對重電設備的龐大胃口,更讓全球變壓器供應鏈面臨前所未有的挑戰,特別是台灣相關業者,訂單能見度已普遍延伸至 2028 年,電力基礎設施已從過去的基礎配套,一躍成為影響產業擴張的關鍵限制因素。
AI 記憶體製造推升巨量用電需求,變壓器角色丕變
根據 Tom’s Hardware 報導,美光新加坡NAND廠的擴建,正因為其先進的AI記憶體製造製程,對電力基礎設施提出前所未有的要求。由於AI記憶體的生產製程用電負載遠高於傳統製程,使得變壓器這類重電設備的需求量呈現爆炸性成長,已非單純的供電元件,而是直接決定產能能否順利落地的核心關鍵。
事實上,當前AI伺服器對高頻寬記憶體(HBM)與相關記憶體的需求正快速放量,這股強勁的市場動能直接轉化為對電力基礎設施的巨大壓力。業界觀察家普遍認為,美光單一廠區的變壓器需求規模,已然超越任何單一台灣變壓器製造廠的年產能極限,顯示出全球重電設備供應鏈正承受著巨大的產能壓力。
台灣重電產業鏈面臨挑戰與應對策略
隨著全球半導體產業擴張與AI應用普及,變壓器供應吃緊情況日益嚴峻。銅與矽鋼片等關鍵原物料價格持續走揚,直接推升了重電設備的整體報價。面對成本壓力,台灣機電業者不得不啟動價格調整機制。
「當前市場的變壓器需求,已不僅限於傳統電力建設,更深度連結了高科技產業的擴張脈動。原物料成本的持續攀升與產能的滿載,迫使我們必須適度調整報價,以反映真實的生產成本。」業界資深人士對此表示,這波漲價潮是供應鏈壓力下的必然結果。
台灣機電產業的「四雄」——士電、中興電、亞力與華城,受惠於台電強韌電網計畫的釋單、半導體大廠的擴廠需求,以及穩健的外銷訂單,目前產能已全面滿載,訂單能見度普遍已排到 2028 年以後。其中,士林電機已於 3 月 1 日起,針對新接訂單報價調漲約 15% 至 20%,華城與亞力等主要供應商亦陸續跟進,以應對不斷上漲的銅價及其他關鍵零組件成本。
為因應大型專案的龐大需求,國際變壓器品牌如 ABB 和西門子,雖報價相對較高,但憑藉其海外大型產能,在交期上展現出顯著優勢。相較之下,台灣廠商則多採取與次級供應商分工合作的模式,透過分攤規格與產能壓力,共同滿足市場的急迫需求。
- AI記憶體製程: 高用電負載是變壓器需求暴增主因。
- 原物料成本: 銅與矽鋼片價格上漲,推升重電設備報價。
- 多重需求驅動: 台電強韌電網、半導體擴廠、外銷訂單同步增長。
- 產能滿載: 台灣主要變壓器廠訂單已排至 2028 年。
- 國際品牌優勢: 具大型產能與交期優勢,但報價較高。
美光全球記憶體佈局與未來展望
美光在全球的記憶體產能擴張計畫不僅限於新加坡,其策略性佈局已涵蓋多個關鍵區域。除了新加坡NAND廠預計在 2028 年下半年量產外,美光也以 18 億美元收購了台灣力積電苗栗銅鑼廠,該廠預計於 2026 年投產,顯示台灣在全球半導體供應鏈中的重要地位。此外,美國愛達荷州與紐約的新廠建設持續進行中,日本廣島廠則預計在 2026 年下半年啟用。
這些全球性的擴廠計畫無疑預示著未來幾年對重電基礎設施的需求將持續攀升。隨著AI技術的演進與應用普及,記憶體產業對電力穩定性與供給量的要求只會更高,變壓器等重電設備的戰略地位將更加凸顯,成為全球高科技製造業發展不可或缺的基石。
展望與影響
展望未來,美光大規模的記憶體擴建計畫,特別是其對變壓器等重電設備的巨量需求,清晰地描繪了AI時代產業生態的變革。這不僅是對單一供應鏈環節的挑戰,更是對全球電力基礎設施韌性的考驗。台灣重電產業憑藉其深厚的技術實力與彈性的供應鏈,在全球市場中扮演著關鍵角色,然而,如何持續創新並擴充產能,以滿足AI世代不斷增長的能源需求,將是未來產業發展的重大課題。這場由AI驅動的「電力革命」,無疑將重塑全球半導體製造與重電設備產業的版圖。
About the Author
