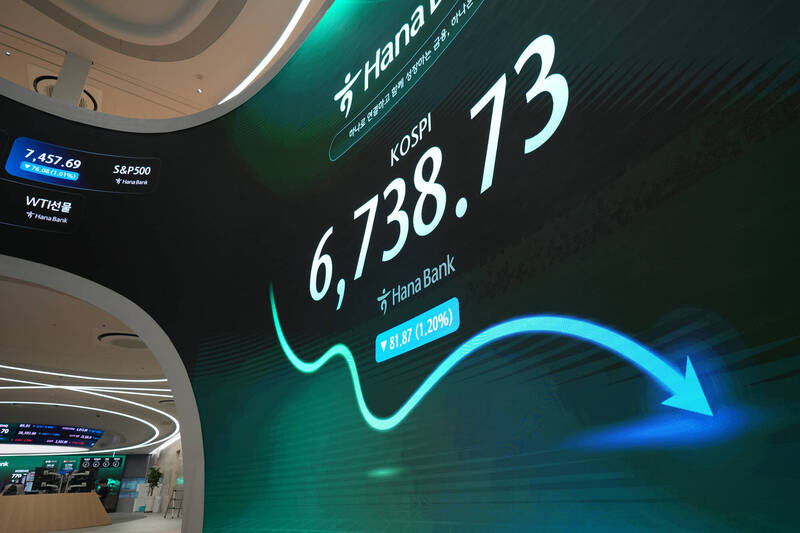
根據KB金融集團最新統計,南韓散戶自5月27日單一股票槓桿ETF上市以來,已瘋狂投入14兆韓圜(約新台幣3066.5億元)押注半導體雙雄三星與SK海力士。這個數字是外資同期投資額的7倍,卻換來論壇上一片「把我的錢還給我」的絕望哀號。
槓桿ETF如何成為散戶絞肉機?
追蹤SK海力士股價每日2倍報酬的KODEX槓桿ETF,從6月高點暴跌70%,幾乎腰斬掛牌價。這類產品本質是「每日重置」的數學遊戲——長期持有時,波動會吞噬複利效應。當SK海力士上週創史上最大單日跌幅,槓桿就像放大鏡將傷口燒灼成致命傷。
南韓投資文化的雙面刃
牛津經濟研究院數據顯示,南韓前25大槓桿ETF佔ETF總資產比重,半年內從15%暴增至30%。這種「All-in半導體+高槓桿」的賭徒心態,讓散戶承擔了KB金融集團所稱「近乎全數的修正損失」。更諷刺的是,當監管機關將保證金門檻從300萬韓圜拉高到3000萬,多數人已沒有籌碼翻本。
從產業面來看,這波慘劇揭露兩個殘酷現實:第一,ETF包裝下的衍生性商品,本質仍是零和遊戲的賭具;第二,AI敘事已被資本市場過度消費。當Great Hill Capital預告「還會有大型雲端業者放緩資本支出」,半導體股的估值修正恐怕才到中場。散戶此刻該做的,是重新檢視自己買的究竟是「科技未來」還是「槓桿毒藥」。
數據背後的啟示
南韓央行報告顯示散戶槓桿規模創新高,卻仍判斷「不構成系統性風險」——這句話的潛台詞是:個別投資人的生死,從來不是央行在乎的事。當你聽到「長期看好記憶體產業」的華爾街分析,請記得他們口袋深到能熬過三次股災。
下次看到「2倍槓桿」「AI概念」的誘人標語時,不妨先問自己:這到底是通往財務自由的捷徑,還是金融機構精心設計的數學陷阱?真正的投資,從來不該是論壇裡那些絕望留言的模樣。
本文改寫整理自公開新聞來源,原始報導由自由時報發布。
常見問題 FAQ
南韓槓桿ETF暴虧的主因是什麼?
關鍵在「每日重置」機制導致波動耗損,長期持有2倍槓桿ETF的實際報酬會遠低於標的股漲幅的2倍。
現在適合抄底南韓半導體股嗎?
Fibonacci資產管理創辦人鄭寅潤示警散戶承擔了主要損失,且Great Hill Capital認為去槓桿化未結束,建議等待資本支出計畫更明朗。
台灣也有類似的高風險槓桿商品嗎?
台灣目前禁止單一股票槓桿ETF,但仍有期貨、權證等衍生性商品,投資前務必確認「最大可能損失」與「強制平倉機制」。
※ 此篇文章由 AI 改寫或生成,內容僅供參考,可能存在錯誤或不準確之處。
About the Author