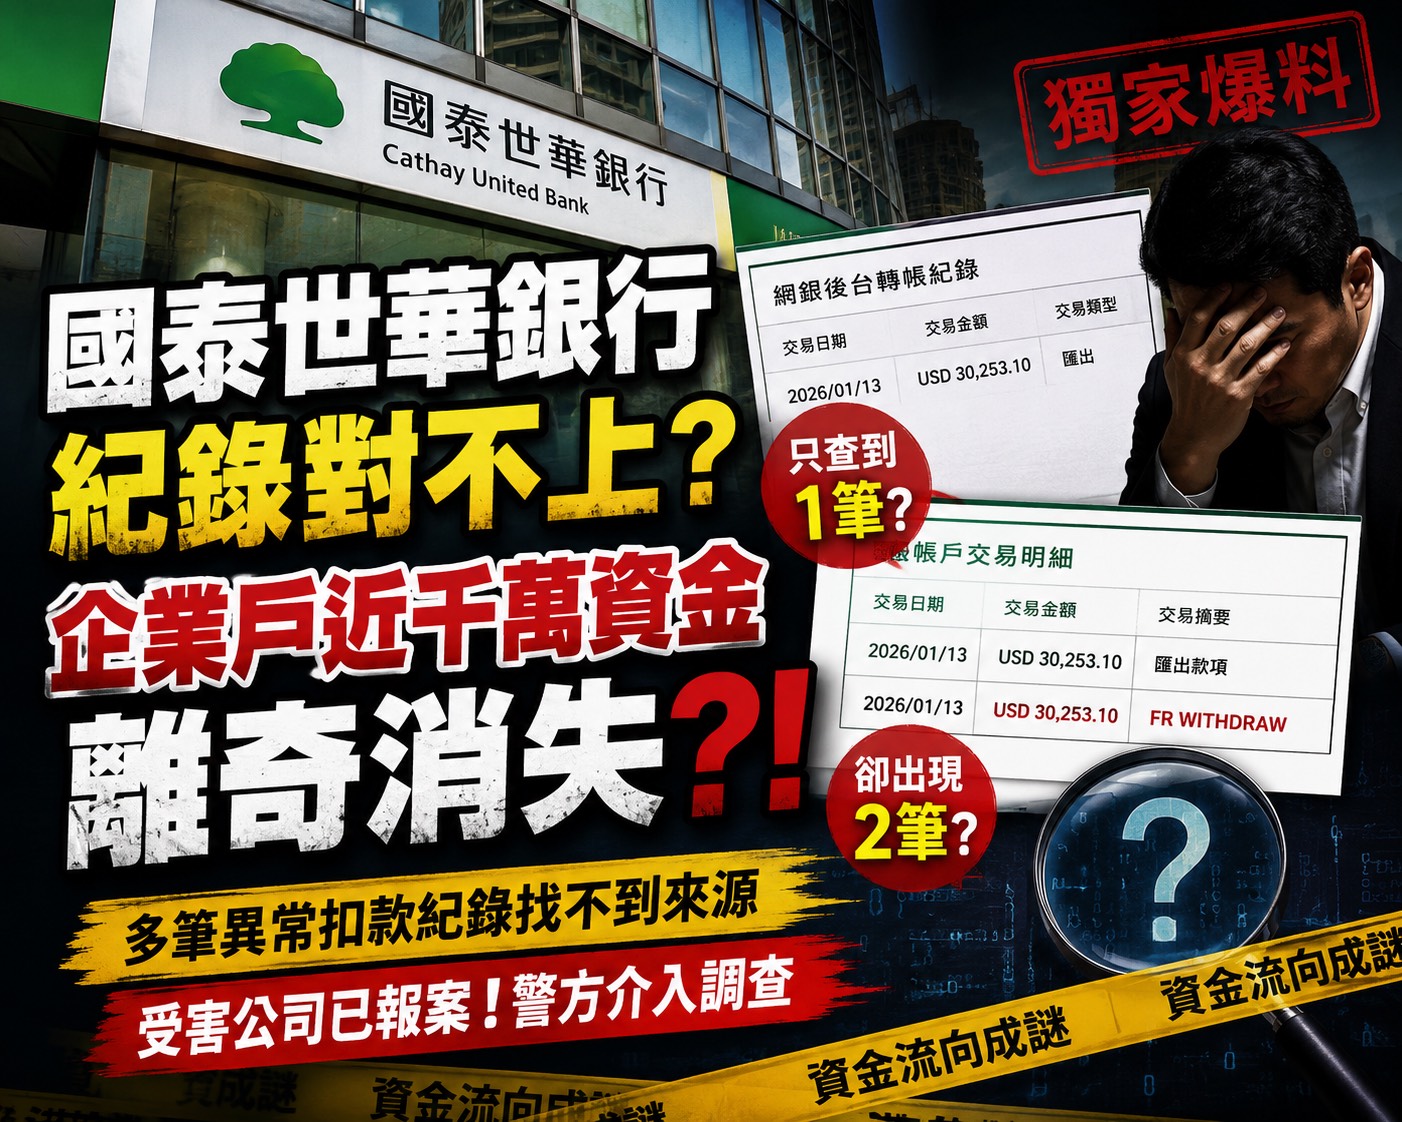
近期國泰相關爭議頻傳,從信用卡系統資安疑慮,到投信投資違規案,一連串事件讓「大型金融機構的信任」成為社會關注焦點。現在,這把火燒到了企業帳戶安全。一間傳媒公司向媒體投訴,指其在國泰世華銀行的企業帳戶,竟出現多筆異常扣款,初步估算金額已近新臺幣千萬元,且交易紀錄對不上,讓這家公司質疑,究竟是誰在對他們的資金「螞蟻搬家」?
企業帳戶的無聲危機:千萬資金去向成謎
這起事件的導火線,源於該傳媒公司在六月底的一次例行帳款確認。沒想到,這一查,卻意外揭露了帳戶中一連串令人費解的異常。多筆扣款紀錄不僅看不見完整的對應轉帳細節,帳戶餘額減少了,錢卻不知去向。最讓人困惑的是,部分交易明細僅顯示「FR WITHDRAW」、「網路轉出」等模糊字樣,缺乏明確的收款帳號與對象。
試想,當您發現公司帳戶的錢悄悄流失,卻沒有任何具體線索追查,那種焦慮與不安,恐怕是所有企業主最不願面對的夢魘。這不只是單純的帳務錯誤,更像是一場無聲的數位竊盜,讓受害公司在毫無預警下,面臨巨大的財務風險。這也提醒了所有企業,即便信任大型銀行,也必須對自身的數位資產保持高度警覺,因為微小的異常往往是重大漏洞的警訊。
系統內外矛盾:銀行數據為何「打架」?
更離譜的是,同一家銀行的系統,竟然出現了「網銀後台只看得到一筆,帳戶交易明細卻跑出兩筆」的羅生門。投訴公司股東指出,在國泰世華網銀後台查詢2026年1月13日的轉帳紀錄時,僅顯示一筆30,253.10美元的匯出款項;然而,當他們進一步調閱帳戶交易明細表,卻發現同一天竟有兩筆匯出紀錄,其中一筆備註正是那令人起疑的「FR WITHDRAW」。
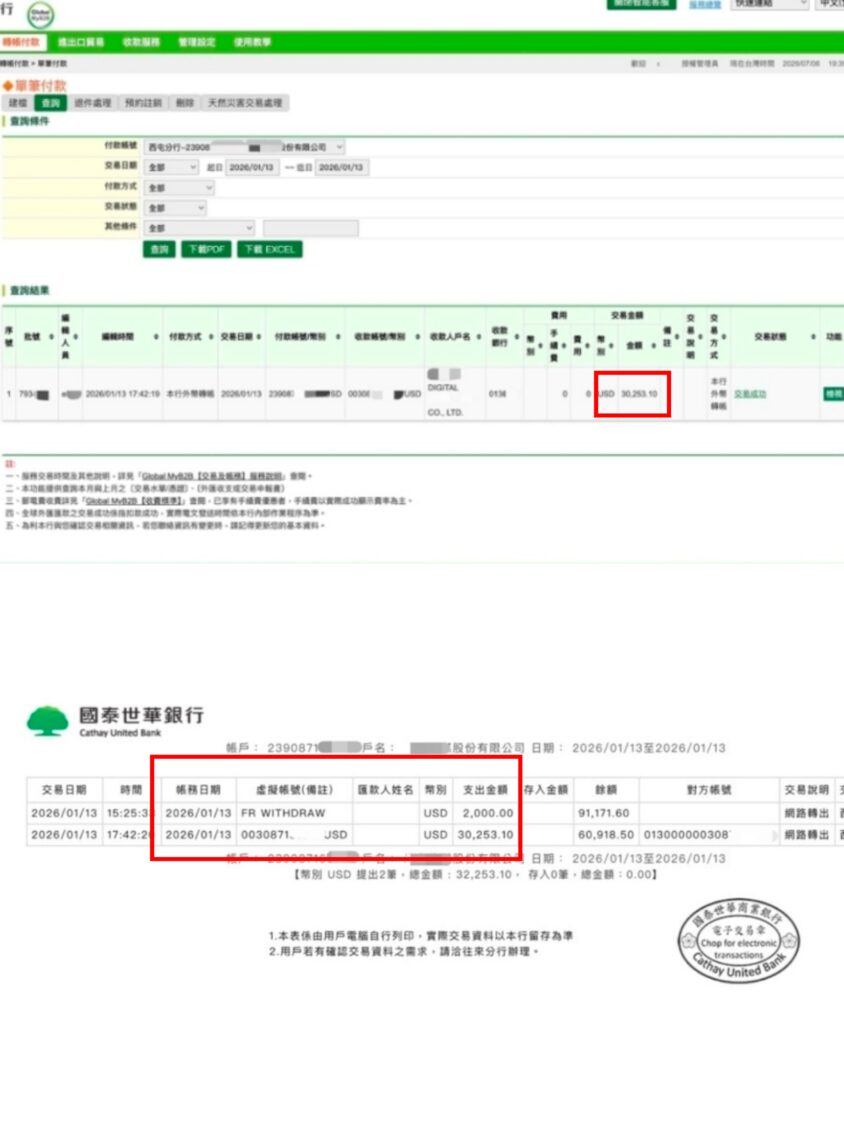
這究竟是怎麼回事?難道銀行內部的資料庫沒有同步?又或者,有什麼交易是網銀後台刻意「隱藏」起來的?投訴公司質疑,這些「FR WITHDRAW」的款項,究竟是誰發起?透過何種方式授權?為何負責人沒有收到通知?更關鍵的是,許多相關交易,公司股東完全沒有操作印象,也沒有輸入交易驗證碼或完成二次驗證程序,甚至在部分異常匯出紀錄發生時,網銀後台系統竟查無對應的人員登入紀錄。這不禁讓人懷疑,銀行的數位安全防線,是否真能抵擋住無形的攻擊?
信任鏈條斷裂:廠商未收、銀行已轉的羅生門
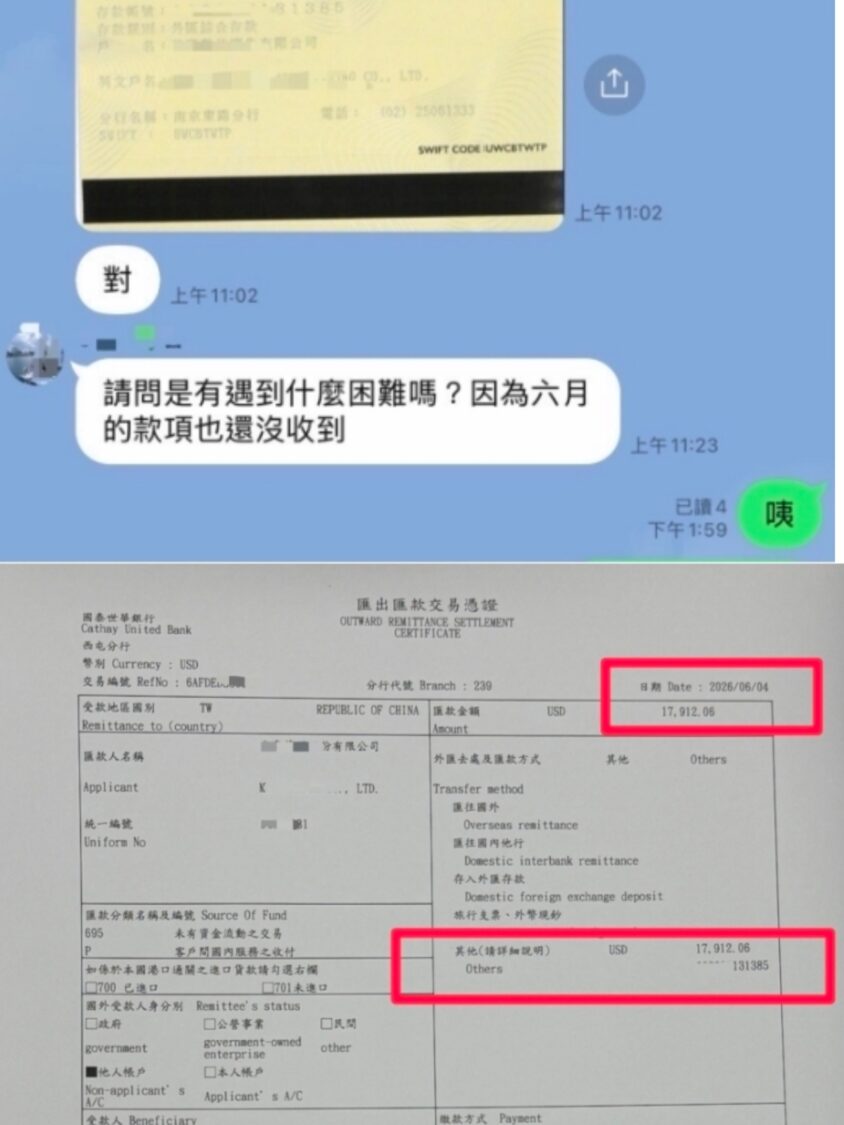
除了帳戶內的資金疑雲,這家傳媒公司還面臨了另一個嚴重的信任危機:合作廠商的款項也出現問題。廠商主動告知公司六月份帳款尚未收到,但公司回頭查詢銀行紀錄,卻赫然發現這筆款項早在2026年6月4日就已顯示轉帳交易成功。
錢到底去了哪裡?銀行顯示已匯出,廠商卻說沒收到,這中間的落差,不僅讓公司疲於奔命,更可能嚴重影響其商業信用。這已非單純的對帳問題,而是付款紀錄、銀行明細與實際收款結果三方互相對不上,讓企業的營運蒙上陰影。這也凸顯了銀行交易透明度與可追溯性的極端重要性,一旦這條信任鏈條斷裂,企業客戶將面臨難以估量的損失。
從產業面來看,國泰世華銀行近年頻頻登上新聞版面,從資安到公司治理,如今再爆企業帳戶疑雲,這對其品牌形象與客戶信任度無疑是雪上加霜。在數位金融時代,客戶最重視的就是安全與透明。當銀行系統內部數據出現矛盾、交易流程缺乏明確追溯,且客戶在未授權情況下資金被轉出,這不僅是單一事件的風險,更是對整個金融體系信任基礎的侵蝕。銀行必須正視這些深層問題,並以最嚴謹的態度、最透明的資訊,重建客戶信心,否則「大型品牌」的信任紅利,恐將加速耗盡。
國泰世華的回應與企業客戶的焦慮
面對種種質疑,國泰世華銀行公關初步回應表示,需要時間釐清相關投訴內容,並推測客戶在調閱紀錄時可能未申請全部交易才造成出入,若有疑慮可再提出申請。然而,對於一家企業而言,每一筆資金都牽涉營運命脈與商業信用,當銀行系統本身出現矛盾,客戶卻被要求自行拼湊真相,這無疑加劇了企業客戶的焦慮。
投訴公司強調,他們站出來並非為了製造恐慌,而是希望銀行能正視企業帳戶安全與交易透明問題。他們要求銀行提供完整的登入紀錄、IP紀錄、裝置紀錄、交易驗證碼紀錄、通知發送紀錄與交易授權依據,以釐清每一筆資金的流向。這起案件最終是否涉及系統漏洞、第三方扣款、授權爭議,仍待國泰世華銀行與司法單位進一步調查。但無論結果如何,這都為所有金融機構敲響了警鐘:數位時代的信任,需要更堅實的技術與更透明的機制來維護。
這起事件不僅是單一公司的遭遇,更是對所有企業客戶的警示。當我們將資金託付給金融機構,期待的是安全與便捷,而非無止盡的疑慮與追查。身為企業主,您是否也曾仔細檢視過您的銀行帳戶明細?是否能百分之百確定每一筆款項的來龍去脈?或許,這正是我們重新審視企業帳務安全,並要求銀行提供更高透明度與保障的時刻。
常見問題 FAQ
國泰世華企業帳戶這次發生了什麼異常?
一家傳媒公司投訴,其在國泰世華銀行的企業帳戶出現多筆異常扣款,金額近千萬元,且交易紀錄與網銀後台資料不符,部分款項無明確流向或未經授權。此外,也有廠商款項銀行顯示已匯出,但廠商卻未收到的情況。
企業帳戶異常交易常見的疑點有哪些?
常見疑點包括:交易明細模糊不清(如僅顯示「FR WITHDRAW」)、網銀後台與帳戶明細資料不一致、未收到交易通知或驗證碼卻完成交易、查無人員登入紀錄卻有網路轉出、以及銀行顯示成功但收款方未收到的款項。
企業客戶遇到類似情況該如何自保?
企業客戶應定期仔細核對所有帳戶交易明細與網銀紀錄,保留所有相關截圖與對話紀錄。一旦發現異常,應立即向銀行提出質疑,並要求提供完整的交易授權、登入、IP、裝置及通知紀錄。若銀行無法提供合理解釋,應立即報警處理。
銀行在處理這類爭議時應扮演什麼角色?
銀行應主動且透明地提供所有相關交易資料,協助客戶釐清資金流向與授權依據,而非讓客戶自行拼湊真相。銀行有責任確保其系統的穩定性、數據的一致性與交易的安全性,並在發生爭議時,積極配合調查,重建客戶信任。
※ 此篇文章由 AI 改寫或生成,內容僅供參考,可能存在錯誤或不準確之處。
About the Author