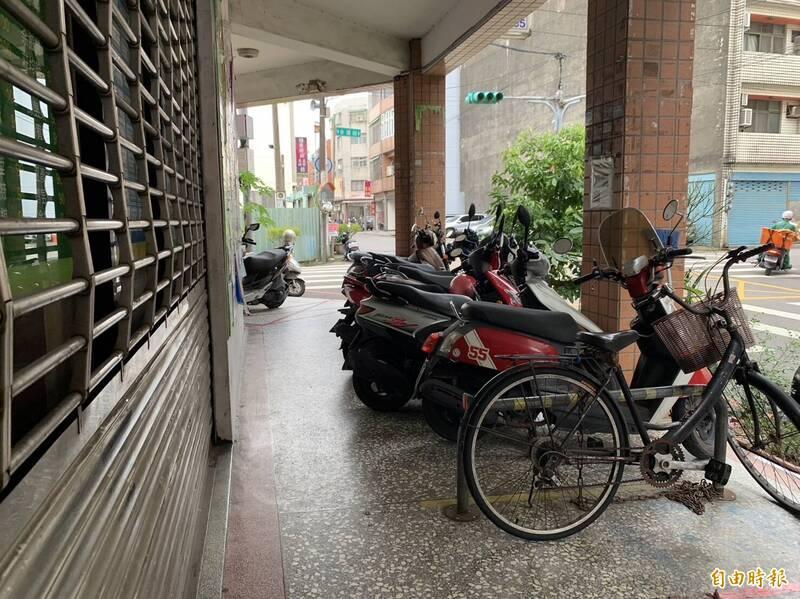
根據財稅局最新說明,透天厝的騎樓地價稅減免並非自動生效,而是依據「使用現況」與「建築物層數」等條件來認定。許多屋主可能因不了解申請資格與期限,而錯失最高可減徵二分之一的節稅權益。本文將深入解析騎樓地價稅減免的三大核心條件與減徵比例,協助民眾確保自身權益,避免無謂的稅務負擔。
騎樓地價稅減免:三大核心條件解析
財稅局明確指出,騎樓地價稅減免主要取決於三大關鍵條件。首先,土地上必須有「建築改良物」,若為未經建築的一般空地,並不適用騎樓減免規定。其次,騎樓必須「維持公共通行使用」,若僅供私人停車或堆放物品,即不符資格。第三,納稅義務人務必「主動提出申請」,且需在每年地價稅開徵前40日,即「9月22日前」完成申報,經審核通過後,當年度才能適用減免,若逾期申請,則需從次年起才生效。
據財稅局解釋,這些規定強調了騎樓空間的公益性質與納稅人的主動責任。騎樓的設計初衷即為提供行人通行的便利,一旦轉為私人用途,其公益性便喪失,自然不符減免資格。對廣大透天厝屋主而言,這項規定提醒他們,除了產權歸屬外,「使用現況」才是決定減免與否的關鍵。主動且準時的申請,成為確保自身權益的必要環節。
財稅局提醒,民眾若欲申請騎樓地價稅減免,除留意申請期限外,也應確保騎樓空間維持公共通行性,避免因使用方式不符規定,影響自身權益。
減徵比例詳解:建築層數與減免幅度
騎樓地價稅的減免幅度與其上方建築物的層數有直接關聯。財稅局提供的數據顯示,減徵比例並非一概而論,而是依據建築物結構有所差異:
- 若土地上無建築改良物,可「全免」地價稅。
- 若為1層建築,減徵「二分之一」。
- 若為2層建築,減徵「三分之一」。
- 若為3層建築,減徵「四分之一」。
- 若為4層以上建築,則減徵「五分之一」。
財稅局進一步說明,實際認定將以建物所有權狀記載為準。這項分級減免機制,反映了建築物對騎樓上方空間利用程度的差異,層數越高,建築物對土地的利用強度越大,減免比例相對較低。以王先生的案例為例,其透天厝登載為3層樓,騎樓上方有建築改良物2層,因此僅符合減徵三分之一的條件。假設騎樓面積為30平方公尺,則僅有10平方公尺可減徵地價稅。這凸顯了詳細審閱建物所有權狀,並確認實際建築層數的重要性,以精確計算可減免的稅額。
數據背後的啟示:主動申報與使用規範的重要性
財稅局的說明清晰揭示了騎樓地價稅減免的複雜性與細節要求。數據顯示,減免的關鍵在於「公共通行」的實質使用,而非單純的產權歸屬。許多屋主可能誤以為只要是自有騎樓即可減免,而忽略了其公共性。這項政策的啟示在於,政府在賦稅減免上,更側重於土地的社會效益與公共服務功能。因此,屋主應主動檢視自家騎樓的使用現況,並在每年「9月22日」前完成申請,確保符合資格。最終,這不僅是關於節省稅務支出,更是關於理解並履行公民在公共空間使用上的責任。
About the Author
