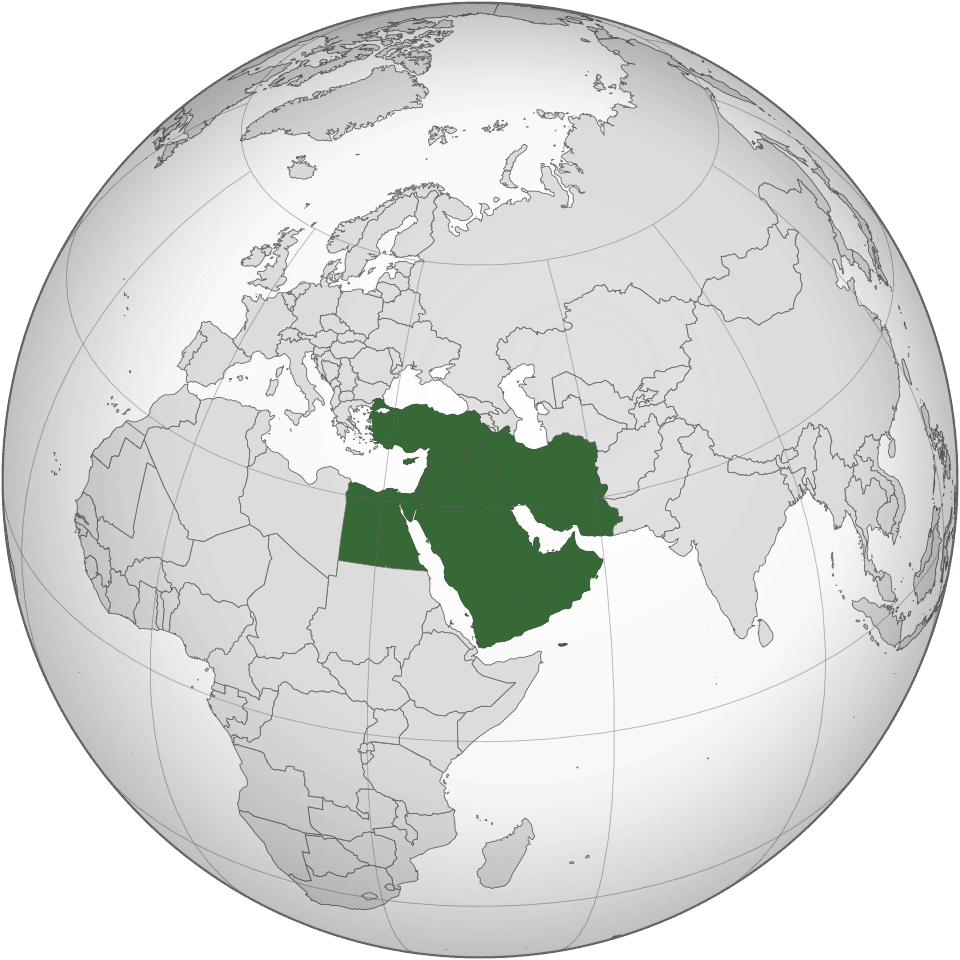
隨著中東地緣政治緊張局勢升級,國際油價飆漲,經濟專家對美國經濟前景發出嚴峻預警。最新調查顯示,今年美國個人消費支出(PCE)物價指數預期恐突破 3.1%,不僅通膨壓力加劇,更推升了經濟衰退的機率,甚至可能影響聯準會降息的時程,讓全球市場神經緊繃。
戰火推升通膨預期:油價成關鍵推手
這波對美國經濟展望的重新評估,主要源於中東地區衝突導致的燃料成本飆升。根據金融媒體在 3 月 20 日至 25 日期間,針對 79 位經濟專家進行的月度調查,專家們普遍上調了對美國年底前通膨的預期。原先預估的個人消費支出(PCE)價格指數平均漲幅為 2.6%,如今已修正為 3.1%,這無疑是對美國民眾荷包的一大挑戰。
有趣的是,儘管油價上漲是推升通膨的主因,但受訪專家們也預期,剔除波動較大的食品與能源成本後的核心通膨指標,其漲幅仍將高於此前預期。這暗示著,通膨壓力並非僅限於能源領域,而是可能已蔓延至更廣泛的商品與服務,使得聯準會(Fed)在抑制通膨的任務上,面臨更複雜的局面。
經濟成長與就業市場承壓:衰退陰影浮現
除了通膨,專家們也同步下修了對美國經濟成長、消費支出與就業市場的預測。儘管中東衝突對國內生產毛額(GDP)的直接影響相對有限,但今年的經濟成長率預期已從 2.5% 下調至 2.3%。這項調整部分反映了上半年消費支出較為疲弱,尤其是在就業成長動能不足的背景下,消費市場顯得有些力不從心。
更令人擔憂的是,經濟專家們將未來 12 個月美國陷入經濟衰退的機率,從先前的 25% 上調至 30%,這無疑為市場投下了一顆震撼彈。此外,對於就業市場的展望也趨於悲觀,平均每月新增就業人數預估從 7 萬人大幅下調至 4.3 萬人,並預計失業率將平均維持在 4.5%。這意味著,美國勞動市場可能正在經歷一段較為艱困的時期,對於政策制定者來說,如何平衡通膨與就業,將是一大考驗。
聯準會降息時程延後?荷姆茲海峽的深遠影響
面對通膨升溫與經濟成長放緩的雙重壓力,聯準會的貨幣政策路徑也變得更加撲朔迷離。受訪經濟專家普遍將聯準會首次降息的預測時點向後推移,目前預計最快要到 9 月才會啟動降息循環。這比先前市場預期的更晚,顯示了專家們對當前經濟形勢的謹慎態度。
造成能源成本可能長期居高不下的關鍵因素,除了戰事本身,還包括了荷姆茲海峽的石油運輸安全。即使衝突能迅速平息,地區油氣基礎設施的損壞,加上各國在戰後重建庫存所帶來的全球需求增加,都可能使能源價格在更長時間內維持高點。畢馬威(KPMG)首席經濟專家黛安.史旺克(Diane Swonk)對此直言:
「荷姆茲海峽關閉的尾部影響仍將持續很久。停擺的產能重啟所需時間,總是比關停更長。」
這番話點出了問題的複雜性,暗示即使表面上的敵對行動停止,其對全球能源供應鏈的衝擊仍會延續,進而影響到各國的通膨與經濟穩定。
展望與影響:全球經濟的未來挑戰
綜合來看,中東戰事不僅是區域性的政治衝突,其外溢效應正實實在在地衝擊著全球經濟,特別是透過油價傳導至各國的通膨壓力。對於美國而言,這意味著:
- 通膨率可能在短期內維持高檔,甚至突破重要關口。
- 經濟成長動能減弱,衰退風險顯著上升。
- 聯準會降息步調可能放緩,維持高利率的時間更長。
- 就業市場面臨挑戰,新增職位減少,失業率恐將攀升。
這些挑戰將考驗美國乃至全球政策制定者的智慧,如何在複雜的地緣政治與經濟環境中,尋求穩定的發展路徑,將是未來一段時間內各界關注的焦點。
About the Author
